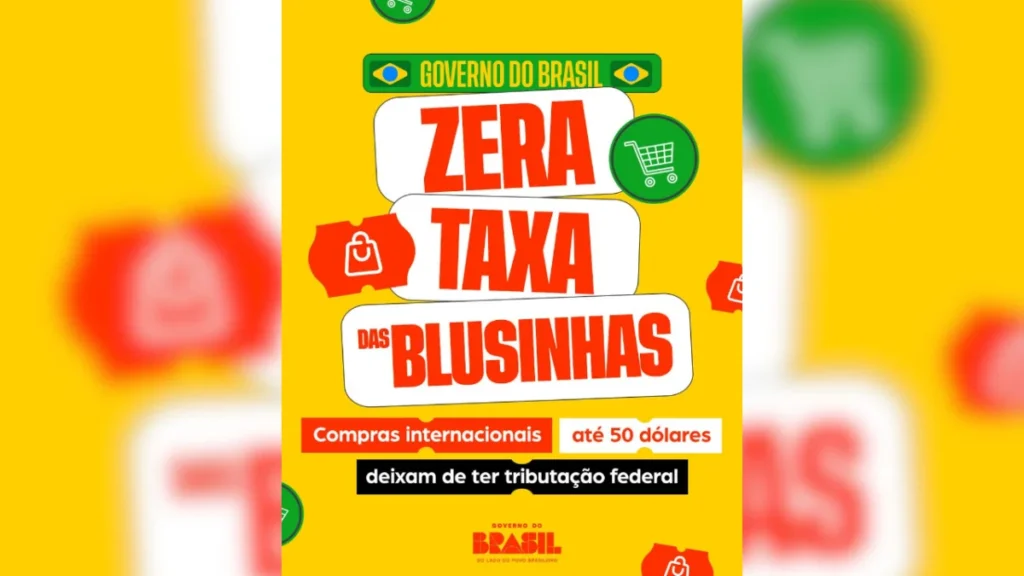
A chamada “taxa das blusinhas” (o Imposto de Importação de 20% para compras internacionais de até US$ 50) foi encerrada por medida do governo nesta semana. O alívio existe, mas é parcial: o ICMS estadual segue e, olhando para frente, a reforma tributária coloca a CBS no radar a partir de 2027.
Para empresas de varejo e e-commerce, o recado é simples: a tributação de remessas pequenas não “acabou”; ela mudou de formato agora e pode mudar de novo na virada do sistema.
O que mudou agora no Remessa Conforme
Com a MP nº 1.357/2026 e a Portaria MF nº 1.342/2026, o Imposto de Importação foi zerado para compras internacionais até US$ 50 dentro do Remessa Conforme.
O que fica:
- Até US$ 50: Imposto de Importação zero + ICMS (17% a 20%, conforme o estado).
- Acima de US$ 50 (até US$ 3.000): mantém Imposto de Importação de 60%, com dedução fixa (o mercado vem tratando como “desconto” no imposto). Uma leitura recorrente após a portaria aponta dedução de US$ 30.
Ponto de atenção: a MP precisa ser analisada pelo Congresso para virar lei; até lá, o tema segue com risco político/regulatório de curto prazo.
Por que isso muda de novo em 2027
A partir de 2027, entra em vigor a CBS (Contribuição sobre Bens e Serviços), que substitui PIS e Cofins no novo modelo de tributação do consumo.
Na prática, isso importa porque a CBS é um tributo do tipo IVA e alcança operações de consumo, incluindo importações, o que tende a recolocar carga federal relevante na compra internacional, mesmo com o Imposto de Importação zerado agora.
O impacto para empresas
1) Planejamento comercial e precificação
Se a sua empresa compete com importados de baixo valor, o “gap” de preço pode voltar a mexer em 2027, quando a CBS estiver efetivamente rodando.
2) Estratégia de canal (marketplaces e cross-border)
Para plataformas e sellers, muda a conversa com o consumidor: hoje é “sem II até US$ 50”; amanhã pode ser “com CBS na importação”. Isso afeta conversão, ticket e mix.
3) Compliance e tecnologia
A reforma está puxando mais padronização de documentos e apuração. Quem trata tributação como “configuração de sistema” (e não como exceção manual) chega em 2027 com menos atrito.
Checklist rápido para o decisor
- Confirmar como sua operação está tratando ICMS nas remessas (por estado).
- Recalibrar simulações de margem e preço com cenário “CBS em 2027”.
- Rever contratos/regras com parceiros de cross-border (quem calcula, quem recolhe, quem assume risco).
- Monitorar a tramitação da MP 1.357/2026 no Congresso e novos atos do MF.