

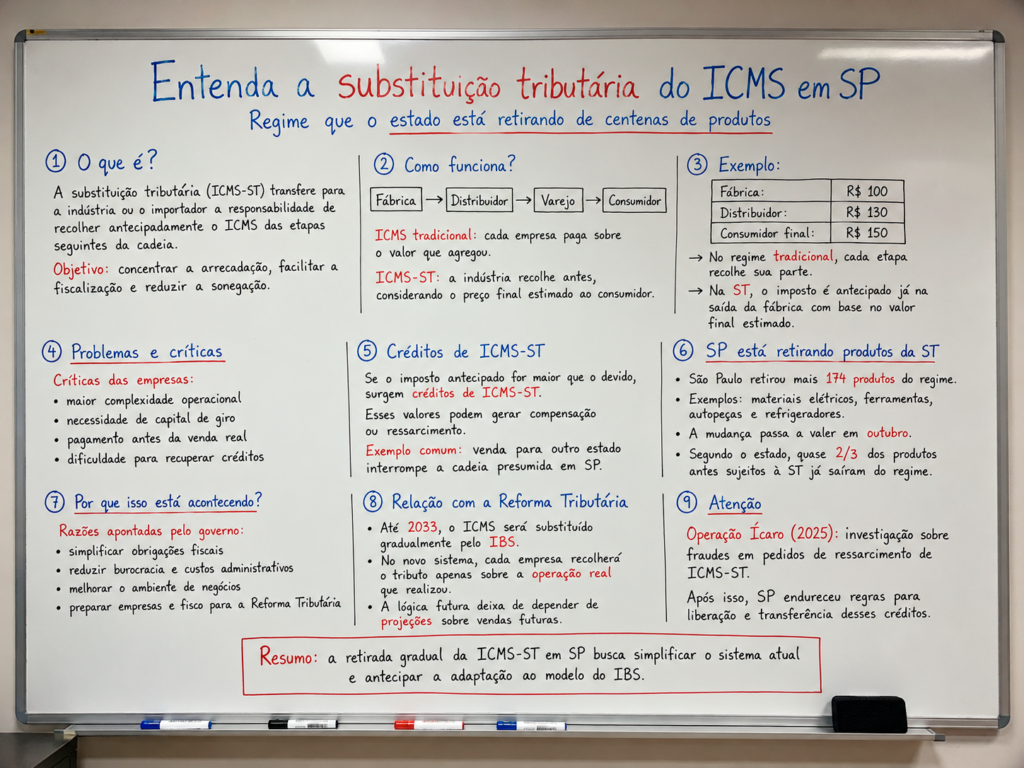
O governo de São Paulo retirou mais 174 produtos do regime de substituição tributária do ICMS, modelo em que o imposto é recolhido antecipadamente por um dos primeiros elos da cadeia, normalmente o fabricante ou o importador.
A nova rodada passa a valer em outubro e alcança itens como materiais elétricos, ferramentas, autopeças e refrigeradores. Com essa etapa, quase dois terços dos produtos antes sujeitos à substituição tributária já foram retirados do regime, segundo a Secretaria da Fazenda paulista.
A medida integra o programa estadual de simplificação tributária e preparação para a reforma do consumo, que substituirá gradualmente o ICMS pelo IBS (Imposto sobre Bens e Serviços) até 2033.
O que é a substituição tributária do ICMS
A substituição tributária foi criada para concentrar a arrecadação em menos contribuintes e facilitar a fiscalização. Em vez de cada empresa recolher ICMS em sua própria venda, o imposto das etapas seguintes é antecipado por uma empresa no começo da cadeia.
Em uma cadeia comum, a fábrica recolhe ICMS sobre sua venda, o distribuidor recolhe sobre a diferença entre compra e revenda, e o varejista faz o mesmo na venda ao consumidor final.
Na substituição tributária, a fábrica ou o importador recolhe o imposto calculado com base em uma estimativa do preço final. Distribuidor e varejista, em regra, deixam de recolher o ICMS sobre aquelas etapas, porque o tributo já foi antecipado.
O modelo simplifica a vida do Fisco, mas transfere complexidade para as empresas.
Por que o regime é criticado
Empresas criticam a substituição tributária por três motivos principais.
O primeiro é o impacto no capital de giro. O imposto é recolhido antes da venda final acontecer, o que antecipa desembolso de caixa.
O segundo é a dependência de estimativas. Como o ICMS-ST usa uma projeção de preço final, pode haver diferença entre o imposto antecipado e o valor efetivamente devido na operação real.
O terceiro é a dificuldade para recuperar créditos. Quando o imposto antecipado supera o que deveria ter sido pago, a empresa pode ter direito a ressarcimento ou compensação. Esse processo, porém, costuma ser burocrático e sujeito a fiscalização.
Onde surgem os créditos de ICMS-ST
Os créditos de ICMS-ST aparecem quando a antecipação do imposto não corresponde ao que de fato ocorreu na cadeia.
Um exemplo comum ocorre na venda interestadual. A indústria recolhe o ICMS-ST supondo que a mercadoria circulará dentro de São Paulo. Se o produto é vendido para outro estado, parte da cadeia prevista não acontece em território paulista. Nesse caso, pode surgir direito ao ressarcimento do imposto pago a maior.
Esse mecanismo ganhou atenção após investigações sobre supostas fraudes em pedidos de ressarcimento de créditos de ICMS-ST. Segundo as apurações, empresas e consultorias teriam inflado artificialmente créditos por meio de documentos e operações comerciais manipuladas, com participação de agentes públicos.
Depois desse episódio, São Paulo endureceu regras para liberação e transferência desses créditos.
Por que São Paulo está retirando produtos da ST
A retirada gradual de produtos da substituição tributária tem dois objetivos.
O primeiro é reduzir burocracia e custo administrativo para empresas. Com menos produtos no regime, diminuem as situações de cálculo antecipado, controle de estoque, pedido de ressarcimento e discussão sobre créditos.
O segundo é preparar o estado para a reforma tributária. O novo sistema de IBS e CBS trabalha com uma lógica diferente: cada empresa recolhe tributo sobre a operação que realizou e aproveita créditos do imposto pago na etapa anterior.
Essa lógica é menos compatível com um modelo baseado em projeção de preço futuro e antecipação de imposto por outro contribuinte.
Impacto para empresas
A mudança deve beneficiar principalmente indústrias, atacadistas e empresas com grande variedade de produtos. Sem a substituição tributária, parte das operações volta ao regime normal de apuração do ICMS.
Isso pode reduzir antecipação de caixa e diminuir pedidos de ressarcimento. Ao mesmo tempo, exige atenção aos sistemas fiscais, porque produtos que saem da ST passam a ter tratamento diferente na apuração, no cadastro tributário, na emissão de notas e na precificação.
Empresas afetadas precisam revisar:
- cadastro fiscal dos produtos;
- NCMs e enquadramentos;
- regras de ICMS nas operações internas e interestaduais;
- saldos de estoque na data da mudança;
- créditos acumulados de ICMS-ST;
- contratos comerciais;
- formação de preço a partir de outubro.
O consumidor pode sentir efeito no preço?
O impacto no preço final dependerá de como cada empresa ajustará sua margem, seu custo financeiro e sua estratégia comercial.
A retirada da ST pode reduzir custo de capital de giro e burocracia. Porém, isso não significa queda automática de preço ao consumidor. O repasse dependerá de concorrência, estoque, contratos, custo operacional e política comercial de cada setor.
Relação com a reforma tributária
A reforma do consumo muda a arquitetura da tributação brasileira. O ICMS será substituído gradualmente pelo IBS, e a tributação passará a acompanhar com mais precisão as operações reais da economia.
Nesse contexto, a substituição tributária perde espaço. O modelo antigo concentra arrecadação e depende de estimativas. O novo modelo promete ampliar o uso de créditos, reduzir cumulatividade e diminuir distorções entre etapas da cadeia.
A retirada dos 174 produtos em São Paulo, portanto, não deve ser vista como uma medida isolada. Ela faz parte de um movimento de transição.
O ponto central
São Paulo está desmontando, aos poucos, uma engrenagem que foi criada para facilitar a fiscalização, mas que aumentou o custo operacional das empresas.
A retirada de mais produtos da substituição tributária reduz complexidade e antecipa parte da adaptação ao novo sistema tributário. Para as empresas, o desafio agora é transformar a mudança em revisão prática: cadastro correto, apuração ajustada, estoque reconciliado e crédito bem documentado.
A reforma tributária ainda será gradual, mas a transição já começou dentro da operação fiscal das empresas.
Leia também
- Reforma Tributária 2026–2033: cronograma do IBS, CBS, ICMS e ISS
- CGIBS empossa presidência e coloca o IBS em “modo execução”
- Lula sanciona segunda lei da reforma tributária e inicia fase operacional
Quer saber quanto a sua empresa pode recuperar? Fale com um especialista da Assertif.