

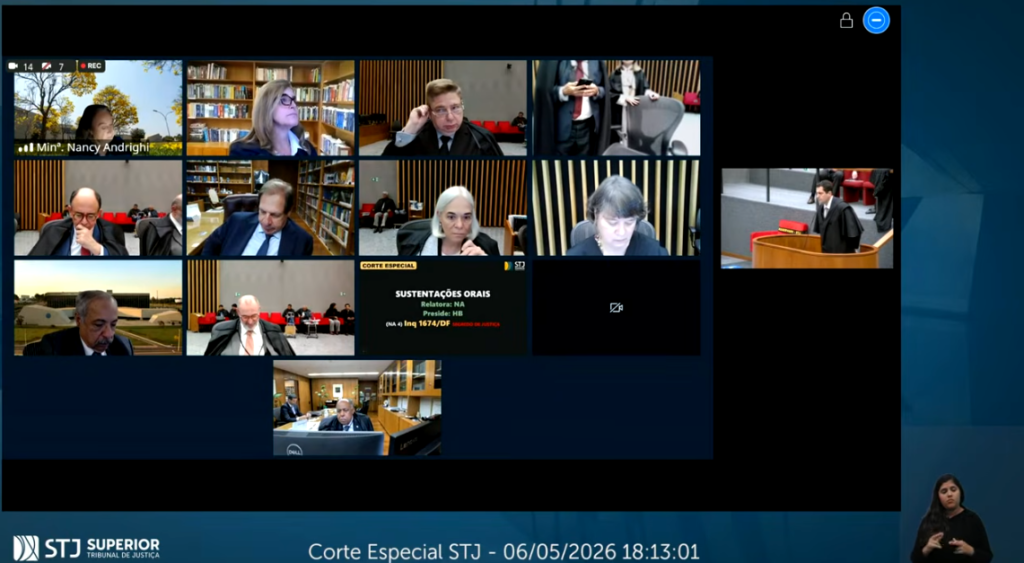
Uma decisão técnica no STJ pode virar item de orçamento. O motivo: o tribunal discute, na Corte Especial, se mantém ou reabre a “regra de transição” (modulação) aplicada no Tema 1.079, que trata do teto de 20 salários mínimos na base de cálculo das contribuições ao Sistema S.
O que já está decidido no Tema 1.079 (e o que isso muda na prática)
Em 2024, a Primeira Seção do STJ julgou o Tema 1.079 como repetitivo e concluiu que, após o Decreto-Lei 2.318/1986, as contribuições destinadas a Sesi, Senai, Sesc e Senac não ficam limitadas ao teto de 20 salários mínimos na base de cálculo.
Como esse julgamento mudou uma orientação anterior do próprio STJ, a Corte aplicou modulação de efeitos: em linhas gerais, preservou um período de transição para empresas que já tinham ação judicial ou pedido administrativo protocolado até o início do julgamento e obtiveram decisão favorável, mantendo a limitação até a publicação do acórdão.
Para o CFO, isso não é detalhe: é a diferença entre uma virada imediata de custo e uma virada com “janela” (e, para alguns, sem retroatividade).
Por que o tema voltou, e onde está agora (07/05/2026)
A PGFN recorreu para questionar exatamente essa modulação e o tratamento diferenciado entre contribuintes. O julgamento que estava marcado para abril foi adiado e remarcado para 6 de maio.
Como já estamos em 07/05/2026, o ponto central para empresas é: o debate entrou no radar máximo porque a Corte Especial discute se a modulação fica como está ou se pode ser “apertada”, o que tende a ampliar impacto para quem não estava coberto pela transição.
O tamanho do risco: por que se fala em até R$ 94 bilhões
Setor produtivo e governo olham para o mesmo problema por lados diferentes: custo de conformidade e custo fiscal. A estimativa que circula no mercado é de impacto de R$ 94 bilhões, principalmente para empresas médias e grandes, justamente porque essas contribuições incidem sobre a folha, um dos maiores centros de custo recorrentes.
O que isso mexe dentro da empresa
- Custo de folha (Opex): qualquer mudança em “terceiros/Sistema S” não é pontual; ela escala com headcount e massa salarial.
- Competitividade: empresas intensivas em mão de obra sentem primeiro (serviços, varejo, indústria com alta densidade de pessoal).
- Risco de retroatividade/ajuste de janela: o “quanto” importa, mas o “desde quando” costuma doer mais no caixa.
O pano de fundo: o STJ já expandiu a lógica para outras contribuições de terceiros
Em 2026, o STJ também decidiu, em repetitivo, afastar o teto de 20 salários mínimos para contribuições parafiscais destinadas a terceiros (fora do Sistema S), reforçando a tendência de endurecimento no tema “teto da base”.
Checklist executivo (30 minutos para tirar do escuro)
- Mapeie exposição: qual é o valor anual pago a Sistema S/terceiros hoje?
- Verifique proteção por modulação: houve ação/pedido administrativo antes do marco do julgamento do Tema 1.079 e decisão favorável?
- Simule cenários: (a) modulação mantida, (b) modulação reduzida, (c) modulação derrubada.
- Ajuste governança: alinhe Fiscal + Jurídico + RH/DP para resposta rápida quando sair o desfecho.
Leia também
- STJ pode julgar nesta semana a modulação do “teto” do Sistema S
- Corte Especial do STJ mantém modulação na tese que derrubou teto do Sistema S
- STF julga SAT pré-1998: o que está em jogo no RE 1.073.380
Quer saber quanto a sua empresa pode recuperar? Fale com um especialista da Assertif.