

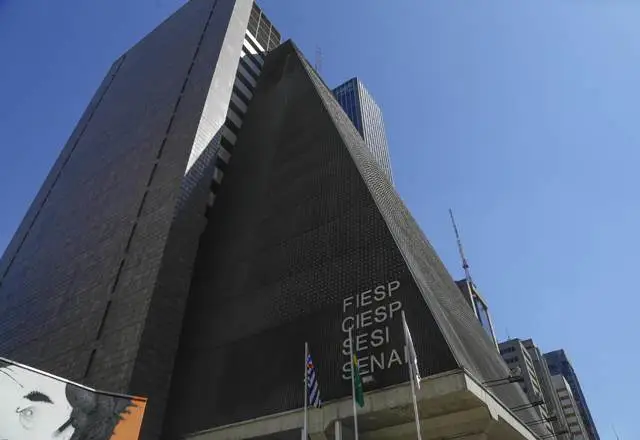
A Fiesp entrou na Justiça Federal para contestar trechos da Lei Complementar 214/2025 que criam créditos presumidos de IBS e CBS para empresas instaladas na Zona Franca de Manaus (ZFM). A federação afirma que o desenho aprovado amplia o diferencial competitivo da ZFM além do que a Constituição permitiria e pode incentivar a migração de indústrias de outros estados para o Amazonas.
A ação foi protocolada no dia 11, na 1ª Vara Federal Cível da Seção Judiciária do Distrito Federal, contra a União e o CGIBS (comitê gestor do IBS que reúne estados e municípios). O pedido inclui suspensão imediata de dispositivos que asseguram créditos presumidos em operações com bens produzidos na ZFM e vendidos para o restante do país.
O que está no centro da disputa: crédito presumido no IVA
No novo modelo do consumo, crédito é a engrenagem que define o custo tributário final. IBS e CBS funcionam como IVA: o imposto pago na compra vira crédito e abate o imposto da venda. Quanto maior o crédito, menor tende a ser o custo efetivo da operação.
O crédito presumido é uma exceção importante: ele permite que o contribuinte use um crédito maior do que aquele que necessariamente foi recolhido na etapa anterior. É uma forma de preservar incentivos regionais e setoriais em um sistema que, por padrão, tenta ser neutro e automático.
Na LC 214/2025, esses créditos para empresas incentivadas da ZFM variam:
- no IBS, de 55% a 100% conforme o produto;
- na CBS, de 2% ou 6% dependendo do tipo de operação.
O argumento da Fiesp
A Fiesp sustenta que a Constituição garante a preservação do diferencial da Zona Franca, mas não autoriza “ganho adicional” de competitividade com a reforma. O ponto mais forte da petição é o efeito econômico: a entidade diz que, em produtos de informática, os percentuais podem elevar em até 419% o diferencial tributário em favor da produção na ZFM, tornando a compra do Amazonas mais vantajosa do que a produção em outros estados.
A federação também questiona a falta de estudos técnicos que justifiquem os percentuais, além de apontar risco de distorção concorrencial e perdas em produção, emprego, massa salarial e arrecadação fora do Amazonas.
A resposta do Amazonas: “não é incentivo novo, é transposição do modelo”
Do lado da ZFM, a reação foi dura. A leitura é que os dispositivos contestados não criam incentivo extra, apenas tentam carregar para o novo sistema os diferenciais que existem hoje e que seriam desestruturados com a migração para IBS/CBS.
Há um argumento adicional que ganha peso com a reforma: como a tributação passa a ser no destino, a arrecadação deixa de ficar com o estado produtor e migra para o estado consumidor. A Suframa afirma que, nesse desenho, estados como São Paulo tendem a ser beneficiados na arrecadação, e que a discussão deveria separar “onde arrecada” de “como preservar o modelo regional”.
Por que o caso importa para empresas
Esse litígio é relevante por três motivos práticos:
- Risco de judicialização cedo na transição
A reforma foi vendida como simplificação. Processos desse tipo mostram que os ajustes finos — principalmente em exceções — podem gerar contencioso. - ZFM vira variável de cadeia e sourcing
Se os créditos presumidos se mantiverem como estão, eles podem influenciar decisões de compra, localização industrial e estrutura de distribuição, principalmente em segmentos com cadeia nacional. - Previsibilidade regulatória e investimento
A Zona Franca tem proteção constitucional até 2073 e foi preservada na reforma. Uma disputa judicial sobre o “tamanho” dessa proteção mexe com apetite de investimento e planejamento de longo prazo.
O que acompanhar agora
- despacho inicial do juiz sobre o pedido de suspensão;
- posicionamento do CGIBS e da União na defesa;
- eventual reação legislativa (ajustes de calibragem) se o tema escalar;
- sinais de outras ações semelhantes, por setores ou por estados.
Fonte original: Folha de S.Paulo
Leia também
- STF pode julgar pontos da reforma tributária e trabalhista nesta semana
- Reforma Tributária e logística: o que muda para CDs, estoques, portos e rotas
- Reforma tributária sob pressão: 50 projetos no Congresso em ano eleitoral
Quer saber quanto a sua empresa pode recuperar? Fale com um especialista da Assertif.