

PIS e Cofins incidem sobre a Selic dos depósitos compulsórios dos bancos?
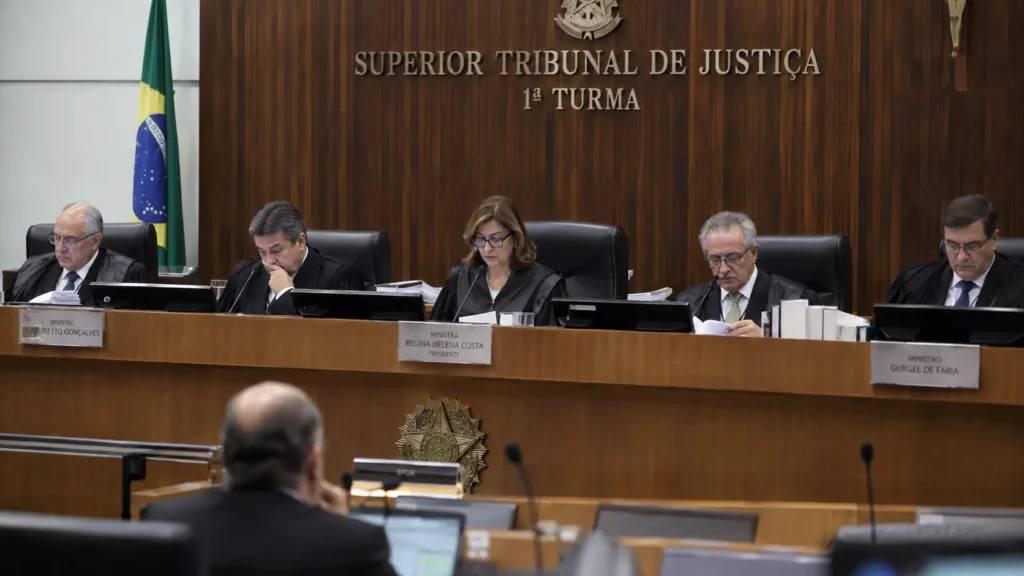
Para a 1ª Turma do Superior Tribunal de Justiça, sim.
O colegiado decidiu, por unanimidade, que a remuneração pela taxa Selic sobre valores que instituições financeiras são obrigadas a manter no Banco Central a título de recolhimento compulsório constitui receita tributável e deve integrar a base de cálculo do PIS e da Cofins.
O julgamento ocorreu no REsp 2.234.727/SP, envolvendo o Banco Citibank S/A e a Fazenda Nacional, sob relatoria do ministro Gurgel de Faria. A decisão foi tomada em 8 de setembro de 2026.
É apontada como a primeira decisão da Corte especificamente sobre PIS/Cofins incidentes sobre a remuneração dos recolhimentos compulsórios.
Mas há uma distinção importante:
não se trata de recurso repetitivo.
A decisão vincula diretamente as partes do processo e pode servir como referência para casos semelhantes, mas não possui, por si só, o mesmo efeito nacional de um Tema Repetitivo julgado pela Primeira Seção.
O que são os depósitos compulsórios?
Os recolhimentos compulsórios são valores que os bancos são obrigados a manter depositados no Banco Central.
Eles não resultam de uma escolha de investimento feita pela instituição financeira.
São um instrumento de política monetária.
Ao aumentar ou reduzir o percentual que precisa permanecer no Banco Central, a autoridade monetária consegue interferir na quantidade de recursos disponíveis para empréstimos e, consequentemente, na liquidez da economia.
O próprio Banco Central descreve os compulsórios como parcela dos depósitos captados pelos bancos que deve permanecer obrigatoriamente “esterilizada” na autoridade monetária. O mecanismo também possui funções relacionadas à estabilidade financeira e à fluidez do sistema de pagamentos.
Algumas modalidades de recolhimento são remuneradas.
Nos depósitos sobre recursos a prazo, por exemplo, historicamente houve remuneração pela taxa Selic.
E é justamente essa remuneração que chegou ao STJ.
Qual era o argumento dos bancos?
O Citibank defendia que a Selic recebida sobre os compulsórios não representava uma nova receita decorrente de sua atividade empresarial.
A lógica era:
o banco não decidiu aplicar o dinheiro;
não escolheu ficar sem esses recursos;
e não realiza uma operação de investimento voluntária com o Banco Central.
A indisponibilidade é imposta por norma de política monetária.
Por isso, a remuneração teria uma função compensatória ou reparatória, neutralizando os efeitos econômicos da impossibilidade de utilizar livremente aquele capital.
A Federação Brasileira de Bancos, que participou do julgamento como amicus curiae, sustentou linha semelhante: os valores não decorreriam da exploração ordinária de uma atividade típica do banco e, portanto, não deveriam ser tratados como receita tributável.
O banco apresentou ainda um pedido subsidiário.
Caso o STJ considerasse a Selic tributável, pediu ao menos a exclusão da parcela correspondente à recomposição inflacionária, limitada pelo IPCA.
Também não conseguiu.
Por que o STJ rejeitou essa tese?
Para o relator, ministro Gurgel de Faria, a Selic recebida sobre os compulsórios possui natureza remuneratória.
O raciocínio parte de uma distinção central.
O Banco Central não praticou um ato ilícito contra a instituição financeira.
Também não atrasou uma obrigação.
O dinheiro foi recolhido exatamente porque a legislação obriga os bancos a manter determinados recursos indisponíveis como instrumento de política monetária.
Nesse contexto, a remuneração paga sobre esses valores representa uma contraprestação pela utilização ou indisponibilidade do capital.
Segundo o entendimento adotado, existe então um ingresso patrimonial novo, e não mera recomposição de um prejuízo.
É essa natureza remuneratória que permitiu ao STJ enquadrar os valores como receita sujeita às contribuições.
Selic é sempre tributável?
Não.
E esse é um dos pontos mais importantes para compreender a decisão.
Não existe uma única resposta tributária para todo valor calculado pela Selic.
A consequência depende da origem jurídica do pagamento.
O exemplo mais conhecido é o Tema 962 do STF.
Nele, o Supremo decidiu que não incidem IRPJ e CSLL sobre a Selic recebida pelo contribuinte na repetição de indébito tributário. A Corte entendeu que, nessa situação específica, os valores não representam acréscimo patrimonial tributável para os dois impostos.
Mas o caso dos depósitos compulsórios é diferente.
Aqui não existe pagamento indevido feito pela instituição ao governo que posteriormente esteja sendo devolvido.
Existe uma obrigação regulatória de manter dinheiro no Banco Central e uma remuneração pelo capital temporariamente indisponível.
Para o STJ, essa diferença altera a natureza tributária da Selic recebida.
O Tema 962 do STF não protege os bancos nesse caso?
Não automaticamente.
O Tema 962 trata especificamente de IRPJ e CSLL sobre Selic recebida em repetição de indébito tributário.
A tese fixada pelo Supremo foi:
“É inconstitucional a incidência do IRPJ e da CSLL sobre os valores atinentes à taxa Selic recebidos em razão de repetição de indébito tributário.”
A situação analisada agora possui dois elementos diferentes:
a origem do rendimento é o depósito compulsório;
e
os tributos discutidos são PIS e Cofins.
Por isso, transportar a conclusão do Tema 962 para esse caso exigiria demonstrar que a natureza jurídica da remuneração é equivalente.
Foi justamente isso que o STJ rejeitou.
O STJ já tinha decidido algo parecido sobre IRPJ e CSLL
Sim.
A discussão sobre depósitos compulsórios não chegou ao Tribunal pela primeira vez agora.
Em 2025, a 2ª Turma, no REsp 2.167.201/SP, já havia decidido que a remuneração pela Selic incidente sobre depósitos compulsórios representa acréscimo patrimonial e deve integrar as bases de IRPJ e CSLL.
O Tribunal considerou que essa remuneração:
não decorre de ato ilícito;
não possui natureza de juros moratórios;
e não corresponde à mesma situação da repetição de indébito analisada pelo STF.
Em setembro de 2026, a 1ª Turma seguiu raciocínio semelhante em outro processo envolvendo IRPJ e CSLL, o REsp 2.163.401, do BTG Pactual.
Agora, no caso do Citibank, o mesmo racional chega ao PIS e à Cofins.
O Tema 1.237 também pesou na decisão
Outro precedente utilizado pelo STJ foi o Tema Repetitivo 1.237.
Nesse julgamento, a Primeira Seção definiu que juros calculados pela Selic ou outros índices recebidos em determinadas situações compõem a base do PIS e da Cofins.
A tese engloba:
repetição de indébito tributário;
devolução de depósitos judiciais;
e
pagamentos efetuados por clientes em atraso.
Para o STJ, esses juros caracterizam receita bruta operacional para as contribuições cumulativas e integram o conceito amplo de receita bruta no regime não cumulativo.
O Tema 1.237 não tratou especificamente de depósitos compulsórios bancários.
Mas serviu como uma das referências para concluir que o fato de determinado rendimento ser calculado pela Selic não retira, por si só, sua natureza de receita.
Há uma diferença importante entre o Tema 962 e o Tema 1.237
À primeira vista, os dois precedentes podem parecer contraditórios.
Não são.
O Tema 962 do STF tratou de:
IRPJ e CSLL sobre Selic de indébito.
O Tema 1.237 do STJ tratou de:
PIS e Cofins sobre valores de juros.
As bases de cálculo dos tributos são diferentes.
IRPJ e CSLL discutem renda ou lucro.
PIS e Cofins têm sua incidência ligada ao conceito de receita ou faturamento, conforme o regime e a legislação aplicável.
Por isso, é possível que determinado ingresso não seja tratado como lucro tributável pelo IRPJ e pela CSLL e, ainda assim, receba tratamento diferente para PIS/Cofins.
Essa distinção é essencial para evitar extrapolações.
O Tema 372 do STF também cria uma dificuldade para os bancos
Existe ainda um precedente particularmente importante para as instituições financeiras.
No Tema 372, o STF decidiu que as receitas brutas operacionais decorrentes das atividades empresariais típicas das instituições financeiras integram a base do PIS e da Cofins.
A tese abrange receitas ligadas à coleta, intermediação e aplicação de recursos financeiros próprios ou de terceiros.
Esse precedente fortalece a posição da Fazenda.
Mas não elimina por completo a discussão constitucional que o setor bancário tenta construir.
A questão específica passa a ser:
a remuneração de um depósito que o banco é obrigado a realizar pode ser considerada receita operacional típica da atividade bancária?
Os bancos sustentam que não, justamente porque inexiste escolha empresarial.
A 1ª Turma do STJ concluiu em sentido contrário.
A decisão é vinculante para todos os bancos?
Não.
Esse ponto precisa ficar muito claro.
O julgamento ocorreu na 1ª Turma do STJ, em um recurso especial individual.
Ele não foi decidido pela Primeira Seção sob o rito dos recursos repetitivos.
Portanto, ainda não existe uma tese qualificada específica dizendo:
“PIS e Cofins incidem sobre Selic dos depósitos compulsórios de todas as instituições financeiras.”
A decisão cria um precedente importante e tende a influenciar outros casos.
Mas o assunto ainda pode:
ser discutido em outros recursos;
chegar à Primeira Seção em caso de divergência;
ser objeto de embargos;
e eventualmente alcançar o STF naquilo que envolver matéria constitucional.
O próprio setor bancário sinaliza que ainda vê espaço para levar a discussão ao Supremo.
Quem é diretamente afetado?
O alcance da discussão é bastante específico.
Ela interessa às instituições financeiras sujeitas a recolhimentos compulsórios remunerados pelo Banco Central que tenham adotado ou discutido tratamento tributário diferente para esses rendimentos.
Para empresas de outros setores, a decisão não cria uma nova obrigação.
Também não significa que toda Selic recebida por qualquer contribuinte seja automaticamente tributável.
O precedente depende da natureza do pagamento.
Qual é o efeito para processos em andamento?
Bancos que já possuem ações discutindo a matéria enfrentam agora um precedente desfavorável da 1ª Turma.
Isso pode influenciar decisões de primeira e segunda instâncias e outros julgamentos no próprio STJ.
Mas, como o recurso não é repetitivo, a situação de cada processo continua relevante.
Entre os pontos a revisar estão:
qual período é discutido;
se houve exclusão dos valores na apuração;
se existem créditos contabilizados;
qual a situação processual;
se há depósitos ou provisões associados;
e qual o fundamento constitucional utilizado pela ação.
Para departamentos jurídicos e financeiros, a decisão pode exigir revisão da probabilidade atribuída a contingências ou ativos relacionados à tese.
E quem já recolhia normalmente?
Para essas instituições, a decisão não cria aumento de carga novo.
Ela confirma, no caso julgado, a interpretação que já vinha sendo aplicada pela Fazenda e pelo TRF da 3ª Região.
O impacto maior aparece para quem:
questionava judicialmente;
deixou de recolher amparado por decisão;
ou tratava a tese como potencial oportunidade de recuperação tributária.
A discussão terá vida curta com o fim do PIS e da Cofins?
Em termos prospectivos, sim.
PIS e Cofins serão extintos a partir de 1º de janeiro de 2027, quando entra efetivamente em funcionamento a CBS.
Por isso, a decisão do REsp 2.234.727/SP não deve ser lida automaticamente como definição sobre o tratamento da mesma remuneração dentro da CBS.
A nova contribuição possui legislação própria e nasce dentro de uma arquitetura tributária diferente.
É necessário analisar a LC nº 214/2025 e a regulamentação específica para saber como receitas financeiras de instituições financeiras serão tratadas no novo regime.
O precedente do STJ resolve uma controvérsia do sistema que está terminando.
Então por que o julgamento ainda importa?
Porque o passado pode representar muitos anos de arrecadação.
O fato de PIS e Cofins acabarem em poucos meses não elimina:
processos antigos;
períodos ainda não prescritos;
autuações;
créditos registrados;
depósitos judiciais;
provisões;
e valores cuja tributação ainda está sendo discutida.
Para uma instituição financeira de grande porte, a discussão sobre alguns anos de rendimentos de compulsórios pode representar números relevantes.
Por isso, o centro econômico da decisão está menos em 2027 e mais em:
como tratar tudo o que aconteceu até 31 de dezembro de 2026.
O julgamento reforça uma tendência sobre a Selic
A jurisprudência recente começa a construir uma espécie de mapa.
A pergunta não é simplesmente:
“há Selic?”
A pergunta é:
“por que a Selic está sendo paga?”
Quando ela aparece ligada à reparação de uma situação específica, o tratamento pode ser um.
Quando representa remuneração efetiva do capital ou receita operacional, pode ser outro.
No caso dos depósitos compulsórios, o STJ enxergou a segunda situação.
O banco pode ser obrigado a entregar o dinheiro ao Banco Central.
Mas, para a 1ª Turma, a remuneração que recebe por essa indisponibilidade representa um ingresso tributável.
Resumo: o que o STJ decidiu?
Em síntese:
PIS e Cofins: para a 1ª Turma, incidem sobre a Selic dos compulsórios.
Processo: REsp 2.234.727/SP.
Contribuinte: Banco Citibank S/A.
Relator: ministro Gurgel de Faria.
Resultado: unanimidade contra o banco.
Fundamento central: a Selic possui natureza remuneratória e representa receita, não mera reparação.
Precedente: decisão de Turma, não recurso repetitivo.
Efeito temporal: especialmente relevante para períodos anteriores à extinção de PIS/Cofins em 2027.
A decisão não fecha necessariamente toda a discussão judicial.
Mas estabelece um sinal relevante para o setor financeiro.
E, mais uma vez, mostra que a natureza tributária da Selic depende menos do índice utilizado e mais da origem do rendimento que ela está remunerando.
Perguntas frequentes
O STJ decidiu que toda Selic paga pelo governo sofre PIS e Cofins?
Não. O julgamento trata especificamente da Selic que remunera recolhimentos compulsórios mantidos por instituições financeiras no Banco Central.
Qual foi o processo?
REsp 2.234.727/SP, envolvendo Banco Citibank S/A e Fazenda Nacional.
A decisão foi unânime?
Sim. A 1ª Turma negou o recurso do banco por unanimidade.
É um recurso repetitivo?
Não. O precedente é relevante, mas não possui o mesmo efeito vinculante de um Tema Repetitivo julgado pela Primeira Seção.
O Tema 962 do STF não exclui a Selic da tributação?
O Tema 962 excluiu IRPJ e CSLL sobre Selic recebida em repetição de indébito tributário. A situação dos depósitos compulsórios é diferente.
O STJ já julgou Selic sobre depósitos compulsórios anteriormente?
Sim para IRPJ e CSLL. A 2ª Turma já havia considerado essa remuneração tributável em 2025. A decisão de setembro de 2026 é apontada como a primeira do STJ especificamente sobre PIS/Cofins nessa hipótese.
A decisão continuará relevante depois de 2027?
Principalmente para períodos históricos e processos envolvendo PIS/Cofins. A partir de 2027, a análise deve considerar as regras próprias da CBS.
Leia também
- STJ exclui ICMS-Difal da base do PIS e da Cofins em recurso repetitivo
- STJ decide no Tema 1.312: PIS/Cofins entram na base do IRPJ e da CSLL no lucro presumido
- STJ mantém CPRB na base do PIS/Cofins e fecha tese em recurso repetitivo
Quer saber quanto a sua empresa pode recuperar? Fale com um especialista da Assertif.