

Uma das teses tributárias que tentou utilizar a lógica da chamada “Tese do Século” acaba de encontrar uma barreira importante no Superior Tribunal de Justiça.
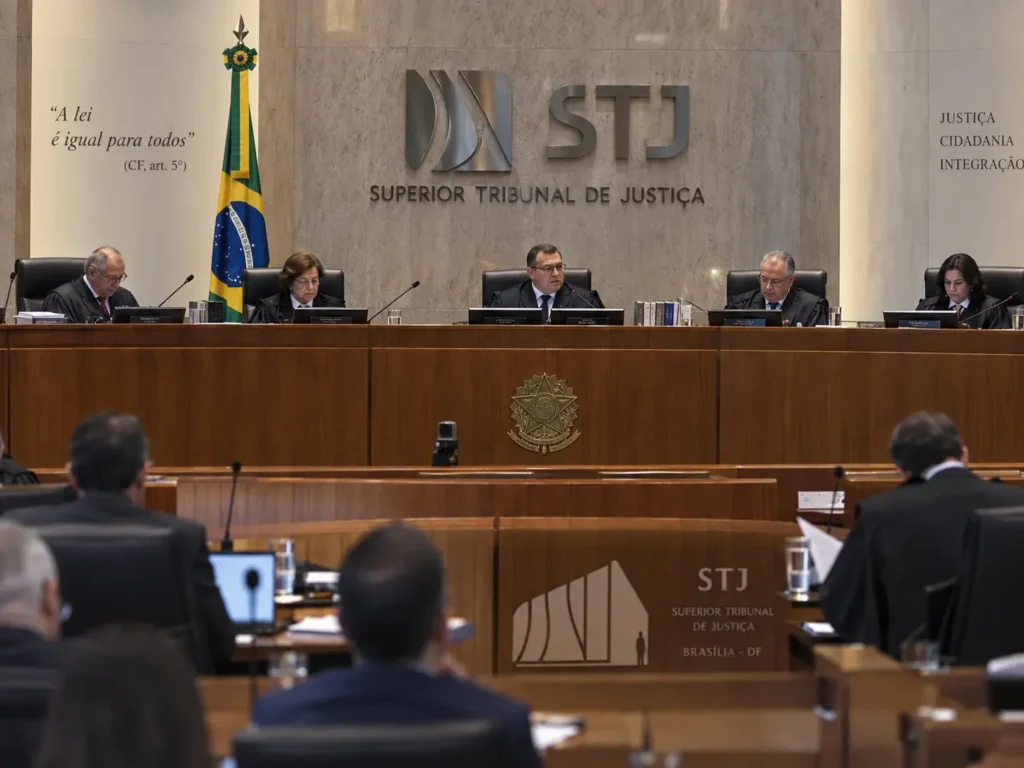
A 1ª Seção do STJ decidiu, por unanimidade, que a Contribuição Previdenciária sobre a Receita Bruta — CPRB não pode ser excluída das bases de cálculo do PIS e da Cofins.
O julgamento ocorreu em 9 de setembro de 2026, dentro do Tema 1.276 dos recursos repetitivos, formado pelos REsps 2.123.906/SP, 2.123.904/SP e 2.123.902/SP. A controvérsia havia sido afetada justamente para uniformizar a interpretação sobre a inclusão da CPRB nas bases das duas contribuições.
A consequência é relevante para empresas que mantêm ações judiciais sobre o tema.
Por se tratar de recurso repetitivo, o entendimento deve orientar os tribunais inferiores na solução dos processos que discutem a mesma questão.
Mas há uma segunda leitura importante.
Essa é uma tese que se encerra justamente quando os tributos envolvidos também entram em seus últimos capítulos.
PIS e Cofins serão substituídos pela CBS em 2027. A CPRB, por sua vez, está em processo de reoneração gradual da folha e deixa de existir, no formato atual, a partir de 2028.
Por isso, o peso econômico da decisão está principalmente no passado e nos processos já em andamento.
O que estava sendo discutido?
A controvérsia era relativamente simples de formular.
A CPRB é uma contribuição previdenciária paga sobre a receita bruta por empresas de determinados setores que aderiram ao regime de desoneração da folha.
Os contribuintes defendiam que esse valor deveria ser retirado da base de cálculo do PIS e da Cofins.
O argumento partia de uma ideia conhecida:
o valor correspondente ao tributo não representaria receita própria da empresa, mas apenas um montante que transita pelo caixa e depois é entregue à União.
Se essa lógica fosse aceita, o PIS e a Cofins incidiriam sobre uma base menor.
Na prática, além da redução prospectiva, empresas que ajuizaram ações buscavam também reconhecer valores recolhidos a maior em exercícios anteriores.
O STJ rejeitou essa interpretação.
Por que a discussão lembrava a Tese do Século?
Porque parte dos contribuintes tentava transportar para a CPRB o raciocínio utilizado pelo Supremo no Tema 69.
Na Tese do Século, o STF decidiu que o ICMS não integra a base do PIS e da Cofins.
Um dos fundamentos centrais foi que o ICMS destacado não representa faturamento próprio do contribuinte: é valor destinado ao Estado.
A partir dessa decisão surgiram diversas teses derivadas.
Se o ICMS não é receita da empresa, por que outro tributo incluído no preço deveria ser?
Foi justamente essa pergunta que produziu uma série de discussões posteriores envolvendo ISS, CPRB, PIS/Cofins e outros tributos.
No caso da CPRB, porém, o STJ já vinha rejeitando a analogia.
Em precedente anterior, a Corte afirmou expressamente que os valores recolhidos a título de CPRB integram a base de cálculo do PIS e da Cofins.
O Tema 1.276 transforma essa orientação em precedente qualificado.
Por que a CPRB continua dentro da base?
O ponto central está no conceito legal de receita bruta.
O artigo 12 do Decreto-Lei nº 1.598/1977 estabelece que, na receita bruta, incluem-se os tributos sobre ela incidentes.
Há uma exceção para tributos não cumulativos cobrados destacadamente do comprador quando o vendedor atua apenas como depositário do valor.
Foi justamente essa característica que teve peso na discussão do ICMS.
Na leitura adotada pelo STJ, a CPRB não se enquadra nessa mesma situação.
Ela é uma obrigação própria da empresa, calculada sobre sua receita bruta.
Por isso, o fato de parte dessa receita ser posteriormente utilizada para pagar a contribuição previdenciária não altera a natureza do ingresso que compõe a base do PIS e da Cofins.
Essa interpretação já aparecia claramente na jurisprudência do STJ antes mesmo do repetitivo.
Em termos simples:
a CPRB é paga com a receita da empresa; não é um valor cobrado do cliente em nome da União.
Essa diferença afastou a comparação direta com o ICMS da Tese do Século.
O STF já havia deixado essa discussão para o STJ
Outro elemento torna a decisão particularmente relevante.
A mesma discussão chegou anteriormente ao Supremo Tribunal Federal.
No Tema 1.111 da repercussão geral, o STF analisou justamente a inclusão da CPRB nas bases de PIS e Cofins.
Mas o Supremo não julgou se a tese era correta ou incorreta sob a ótica tributária material.
Decidiu que a controvérsia era infraconstitucional e, portanto, não possuía repercussão geral. O Tema 1.111 transitou em julgado em março de 2021.
Na prática, isso colocou no STJ o protagonismo para interpretar a legislação federal aplicável.
Agora, com a decisão em recurso repetitivo, a tese encontra um obstáculo muito mais difícil de superar no Judiciário.
Isso não impede a existência de recursos em casos específicos.
Mas reduz de forma significativa o espaço para continuar sustentando a mesma discussão jurídica nos tribunais inferiores.
O STJ também recusou ampliar indiscriminadamente a Tese do Século
Há uma tendência que aparece em diferentes julgamentos tributários recentes.
O Tema 69 do STF foi um precedente extremamente relevante, mas os tribunais superiores vêm rejeitando sua aplicação automática a qualquer hipótese em que um tributo apareça dentro da base de outro.
No próprio debate sobre CPRB, o STJ utilizou como referência decisões do STF que mostram essa limitação.
No Tema 1.048, por exemplo, o Supremo decidiu que é constitucional manter o ICMS dentro da base de cálculo da própria CPRB.
Mais recentemente, o STF decidiu também ser constitucional incluir PIS e Cofins na base da CPRB.
São problemas juridicamente distintos, mas apontam para uma mensagem comum:
a Tese do Século não funciona como uma regra geral de que todo tributo deve ser retirado da base de outro.
Cada exclusão depende da estrutura legal e constitucional do tributo analisado.
Quem é afetado pela decisão?
O Tema 1.276 interessa principalmente a empresas que:
estão ou estiveram submetidas à CPRB;
recolheram PIS e Cofins considerando a contribuição previdenciária dentro da base;
ajuizaram ação buscando essa exclusão;
ou
mantinham a tese sob análise como oportunidade tributária.
Setores historicamente envolvidos no regime de desoneração da folha incluem diferentes atividades intensivas em mão de obra, tecnologia, construção, comunicação, transportes e determinados segmentos industriais, conforme os enquadramentos previstos na legislação ao longo dos anos.
Para empresas sem ação judicial ou sem exposição à CPRB, a decisão não cria uma nova obrigação.
O recolhimento já vinha sendo realizado segundo a interpretação agora confirmada pelo STJ.
E quem já tem processo em andamento?
Esse é o grupo que merece mais atenção.
Quando o Tema 1.276 foi afetado, o STJ determinou a suspensão dos processos que discutiam a mesma controvérsia.
Com a definição da tese, a tendência é que esses processos retornem à tramitação para aplicação do entendimento fixado pelo STJ.
Na prática, decisões favoráveis aos contribuintes que estejam em desconformidade com o repetitivo poderão ser revistas conforme a situação processual.
Processos ainda sem decisão deverão seguir a orientação do Tema 1.276.
Por isso, empresas que possuem ações sobre CPRB x PIS/Cofins deveriam revisar:
situação processual;
valores envolvidos;
eventuais créditos contabilizados;
provisões ou contingências associadas à tese;
e reflexos sobre demonstrações financeiras, quando materiais.
O problema aqui deixa de ser apenas jurídico.
Pode virar questão contábil.
E créditos que a empresa já reconheceu?
É importante separar três situações.
Uma empresa pode ter apenas identificado uma oportunidade tributária internamente.
Pode ter ajuizado ação, mas ainda não obtido decisão definitiva.
Ou pode possuir uma decisão transitada em julgado.
Esses cenários não são equivalentes.
O julgamento repetitivo é especialmente relevante para os dois primeiros.
Já situações protegidas por coisa julgada exigem análise própria e não podem ser tratadas de maneira genérica.
Por isso, a decisão do STJ não significa que todo crédito relacionado à tese deva simplesmente ser eliminado da contabilidade no dia seguinte ao julgamento.
É necessário cruzar o precedente com a situação jurídica de cada empresa.
O impacto futuro da tese será curto
Há ainda uma peculiaridade temporal importante.
O debate envolve CPRB dentro da base de PIS/Cofins.
Mas PIS e Cofins estão próximos do fim.
A partir de 1º de janeiro de 2027, a CBS entra efetivamente em operação e substitui as duas contribuições federais sobre o consumo.
Portanto, a discussão julgada pelo STJ não significa automaticamente que a CPRB deverá compor a base da CBS.
A CBS pertence a outro sistema jurídico, criado pela Reforma Tributária, com estrutura própria de incidência e cálculo.
Não se deve transportar o Tema 1.276 automaticamente para o novo tributo.
Isso limita bastante o efeito prospectivo dessa tese.
A própria CPRB também está terminando
O outro lado da equação também está em transição.
A Lei nº 14.973/2024 estabeleceu a reoneração gradual da folha entre 2025 e 2027.
Para as empresas abrangidas, a parcela da alíquota histórica da CPRB aplicada sobre a receita segue esta trajetória:
2025: 80%;
2026: 60%;
2027: 40%.
Ao mesmo tempo, a contribuição previdenciária patronal sobre a folha é gradualmente retomada.
Em 2026, aplica-se 50% da alíquota previdenciária patronal prevista na legislação; em 2027, 75%.
A partir de 2028, a CPRB deixa de ser utilizada nesse modelo e volta a prevalecer integralmente a tributação previdenciária sobre a folha.
Portanto, os dois lados da disputa estão desaparecendo:
PIS/Cofins acabam em 2026.
A CPRB termina após 2027.
É por isso que o maior valor do Tema 1.276 está no contencioso acumulado nos últimos anos.
A decisão também ensina algo sobre novas teses tributárias
O julgamento oferece uma leitura mais ampla.
Depois da Tese do Século, muitas oportunidades tributárias foram construídas a partir de uma pergunta aparentemente simples:
“se o ICMS saiu, esse outro tributo também não deveria sair?”
Algumas prosperaram.
Outras não.
Uma delas ainda depende do STF: os créditos presumidos de ICMS na base do PIS e da Cofins.
O Tema 1.276 reforça que semelhança econômica não é suficiente.
É necessário avaliar:
natureza jurídica do tributo;
definição legal da base;
forma de cobrança;
posição do contribuinte na operação;
precedentes específicos;
e competência de STF e STJ para cada parte da discussão.
Essa avaliação é especialmente importante em um momento de transição tributária.
Com o fim de PIS/Cofins e o nascimento de CBS e IBS, a próxima geração de teses provavelmente não será construída apenas replicando as discussões do sistema antigo.
Para as empresas, o ponto agora é revisar exposição — não procurar um novo crédito
O Tema 1.276 não abre uma oportunidade tributária.
Ele faz o contrário.
Reduz a viabilidade de uma tese que já vinha sendo discutida havia anos.
Para empresas com processos em andamento, a providência prática é entender o efeito da decisão sobre cada caso.
Para empresas que contabilizaram expectativas de recuperação, pode ser necessário revisar premissas.
Para quem apenas monitorava a tese, o precedente diminui significativamente sua atratividade jurídica.
E para a gestão tributária como um todo, a mensagem é simples:
nem toda discussão que se parece com a Tese do Século terá o mesmo destino.
Ficha do julgamento
Tema: 1.276 do STJ
Tribunal: Superior Tribunal de Justiça
Órgão: 1ª Seção
Processos: REsp 2.123.906/SP, REsp 2.123.904/SP e REsp 2.123.902/SP
Julgamento: 9 de setembro de 2026
Resultado: unanimidade contra a exclusão
Controvérsia: retirada da CPRB das bases de cálculo do PIS/Pasep e da Cofins
Rito: recursos repetitivos
Efeito principal: orientação obrigatória para aplicação pelos tribunais aos casos equivalentes dentro da sistemática dos precedentes qualificados.