

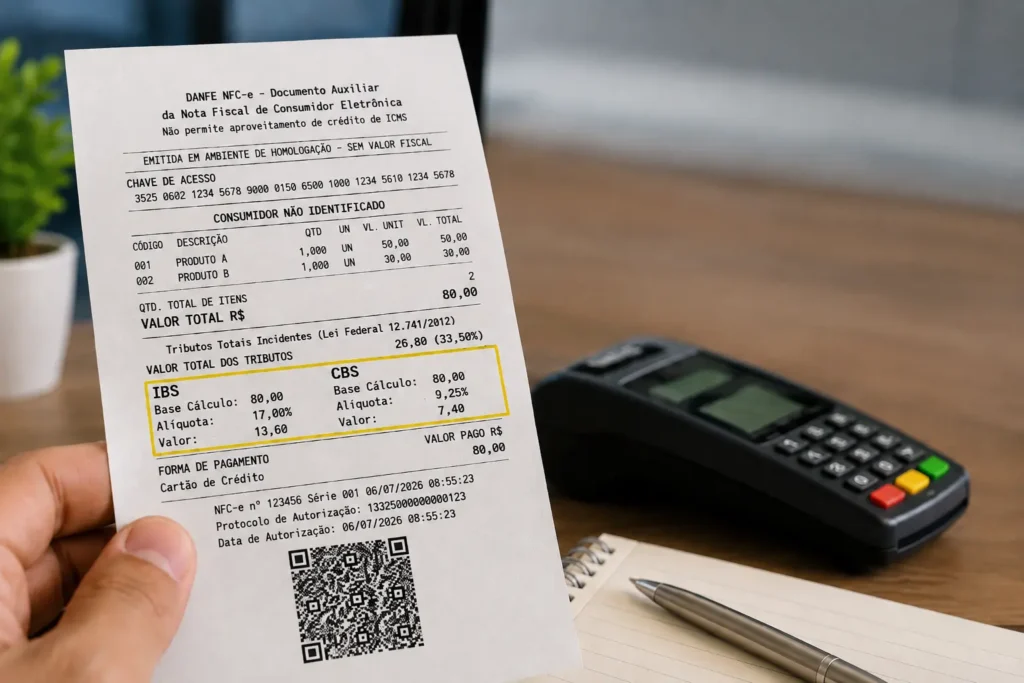
Desde 1º de outubro de 2026, a maioria dos prestadores de serviço sujeitos ao ISS e enquadrados no Lucro Presumido ou no Lucro Real precisa informar IBS e CBS na NFS-e. Não há cobrança: o destaque usa a alíquota de teste de 1% (0,9% de CBS e 0,1% de IBS). Até 31 de dezembro de 2026, a nota sem esses campos não é rejeitada pelo sistema nacional, mas a falta da informação já é desconformidade. Empresas do Simples Nacional só passam a destacar IBS e CBS em 1º de janeiro de 2027, e alguns serviços, como software e plataformas digitais, ficaram para 1º de dezembro.
Em resumo
- Quem: prestadores de serviços da lista da LC 116 no Lucro Presumido ou no Lucro Real, exceto as atividades com prazo próprio;
- Desde quando: 1º/10/2026. O prazo original era 3 de agosto;
- Quanto: nada a pagar. A nota mostra o valor calculado com 0,9% de CBS e 0,1% de IBS;
- Tolerância: até 31/12/2026, a NFS-e sem IBS e CBS não é rejeitada, mas a omissão caracteriza desconformidade;
- Ficam para 1º/12: processamento de dados, licenciamento de software e streaming (subitens 1.03, 1.05 e 1.09 da LC 116), transporte municipal (16.01), plataformas digitais, bens imateriais, locações e condomínios;
- Simples Nacional: destaque de IBS e CBS só a partir de 1º/01/2027;
- Também em 1º/10: NFCom, DIR e a 1ª fase da DeRE;
- Proteção contra multa em 2026: o Programa Nacional de Conformidade Tributária (PNCT) prevê alerta e prazo para corrigir antes de qualquer penalidade.
Quem precisa informar IBS e CBS na NFS-e a partir de 1º de outubro?
Prestadores de serviços sujeitos ao ISS, listados na Lei Complementar nº 116/2003, que estejam no Lucro Presumido ou no Lucro Real. Na prática, são em geral empresas com faturamento acima de R$ 4,8 milhões por ano, o teto do Simples Nacional. Ficam de fora, por enquanto, as atividades que receberam prazo específico e as empresas do Simples.
O cronograma foi fixado pelo Ato Conjunto RFB/CGIBS nº 4/2026, da Receita Federal e do Comitê Gestor do IBS. As especificações técnicas da nota estão nas Notas Técnicas CGNFS-e nº 008 e nº 009.
A empresa vai pagar IBS e CBS agora?
Não. 2026 é o ano de teste da Reforma Tributária. A nota precisa mostrar quanto seria recolhido com a alíquota de 1%, dividida em 0,9% de CBS e 0,1% de IBS, mas esse valor não é cobrado de quem cumpre as obrigações acessórias. O objetivo é testar sistemas, documentos e cruzamento de dados antes de a CBS começar a valer de verdade, em 2027.
E se a nota sair sem IBS e CBS?
Até 31 de dezembro de 2026, a ausência ou omissão dos campos de IBS e CBS não impede a autorização da NFS-e pelo sistema nacional. A orientação é do Comitê Gestor da NFS-e e da Receita Federal.
Isso não dispensa a obrigação. A nota sem os campos é aceita, mas fica registrada como desconformidade e pode sujeitar a empresa às medidas previstas na regulamentação. A partir de 2027, a tendência é que a validação fique mais rígida e a nota incompleta passe a ser rejeitada. Em maio, 45% das notas fiscais ainda não seguiam o leiaute da reforma, o que mostra o tamanho da adaptação que ainda falta.
O que o programa de conformidade garante
O Programa Nacional de Conformidade Tributária (PNCT), regulamentado pelo Ato Conjunto RFB/CGIBS nº 5/2026, prevê uma adaptação assistida em 2026. A Receita e o Comitê Gestor monitoram os documentos e avisam a empresa sobre omissões, inconsistências ou divergências. Receber esse aviso não tira a espontaneidade: a empresa ainda pode corrigir sem a multa que normalmente acompanharia uma fiscalização.
Para continuar protegida pelo programa, a empresa precisa:
- mostrar evolução na emissão correta dos documentos;
- responder às comunicações recebidas;
- corrigir as inconsistências até 31 de dezembro de 2026;
- manter um profissional de contabilidade responsável pela conformidade fiscal.
Quais serviços ficaram para 1º de dezembro?
Algumas atividades têm regras de tributação mais complexas no novo sistema e ganharam dois meses a mais:
| Atividade | Prazo para destacar IBS e CBS |
|---|---|
| Processamento e hospedagem de dados (1.03), licenciamento de software (1.05) e streaming de conteúdo (1.09), da lista da LC 116 | 1º/12/2026 |
| Transporte coletivo municipal de passageiros (subitem 16.01 da LC 116) | 1º/12/2026 |
| Serviços de plataformas digitais e serviços intermediados em hipóteses específicas | 1º/12/2026 |
| Bens imateriais fora da lista da LC 116 e não sujeitos ao ICMS | 1º/12/2026 |
| Locação de bens móveis e locação, cessão e arrendamento de imóveis | 1º/12/2026 |
| Taxas e demais receitas de condomínios edilícios | 1º/12/2026 |
| Demais serviços da LC 116, no Lucro Presumido ou Real | 1º/10/2026 |
| Empresas do Simples Nacional | 1º/01/2027 |
E as empresas do Simples Nacional?
Ainda não destacam IBS e CBS. Para elas, a obrigação começa em 1º de janeiro de 2027. Mas há outra data antes: a partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte do Simples que prestam serviços passam a emitir obrigatoriamente a NFS-e de padrão nacional. E até 30 de outubro elas decidem se vão para o Simples híbrido. Veja o guia do Simples híbrido e os prazos de 2027.
Quais outros documentos passam a ter IBS e CBS em 1º de outubro?
- NFCom: Nota Fiscal Fatura de Serviços de Comunicação Eletrônica;
- DIR: Declaração de Importação de Remessa;
- DeRE, 1ª fase: Declaração de Regimes Específicos, com os eventos de tabela dos contribuintes.
Calendário completo dos documentos fiscais da Reforma
| Data | Documentos que passam a exigir IBS e CBS |
|---|---|
| 3/08/2026 (já em vigor) | NF-e (modelo 55), NFC-e (65), CT-e (57), CT-e OS (67), BP-e (63, exceto transporte aéreo, urbano, semiurbano e metropolitano), MDF-e (58), GTV-e (64), NF3-e (66), DC-e (99) e NFS-e Via |
| 1º/10/2026 (em vigor) | NFS-e (exceto serviços com prazo próprio), NFCom, DIR e DeRE 1ª fase |
| 15/11/2026 | DeRE 2ª fase (eventos periódicos mensais) |
| 1º/12/2026 | BP-e de transporte aéreo, semiurbano e metropolitano; NF-e de alienação de imóveis (NF-e ABI); NFAg (água e saneamento); NFGas; NF-e de contribuinte de IBS e CBS que não é contribuinte do ICMS; NFS-e de plataformas digitais, software e processamento de dados, bens imateriais, condomínios e locações |
| 1º/01/2027 | Documentos fiscais do Simples Nacional, Duimp, NF-e na importação, DeRE 3ª fase e NF-e com tributação monofásica |
Para o calendário dos tributos, e não só dos documentos, veja o cronograma da Reforma Tributária 2026–2033.
Por que vale acertar a nota agora, mesmo sem rejeição
A partir de 2027, a CBS passa a ser cobrada, e o crédito do cliente vai depender do que está na nota. Um tomador de serviços no regime regular só aproveita o crédito de IBS e CBS se o documento fiscal trouxer os valores corretos. Uma NFS-e mal preenchida vira, para o cliente, crédito perdido, e para o prestador, um problema comercial. Veja como isso já muda a comparação entre fornecedores.
Por isso, os três meses de tolerância servem para testar, não para esperar. Erros de classificação do serviço, de código de tributação ou de cálculo encontrados agora custam uma correção. Em 2027, podem custar crédito, multa e retrabalho com clientes.
Checklist para outubro
- Confirme o prazo da sua atividade: 1º/10 ou 1º/12, conforme o subitem da LC 116;
- Atualize o emissor (ERP ou sistema da prefeitura) para o leiaute das Notas Técnicas CGNFS-e nº 008 e nº 009;
- Revise a classificação tributária de cada serviço no novo sistema;
- Emita notas de teste e confira os valores de CBS (0,9%) e IBS (0,1%);
- Acompanhe a caixa postal da Receita e do Comitê Gestor e responda às comunicações do PNCT;
- Corrija as inconsistências até 31/12/2026, enquanto ainda há tolerância.
Perguntas frequentes
Desde quando a NFS-e precisa ter IBS e CBS?
Desde 1º de outubro de 2026, para a maioria dos prestadores de serviços sujeitos ao ISS no Lucro Presumido ou no Lucro Real. O prazo original era 3 de agosto e foi adiado para dar tempo de adaptar os sistemas.
A empresa paga IBS e CBS em 2026?
Não. A nota mostra o valor calculado com a alíquota de teste de 1% (0,9% de CBS e 0,1% de IBS), mas não há cobrança para quem cumpre as obrigações acessórias. A CBS passa a ser cobrada em 2027.
A NFS-e sem IBS e CBS será rejeitada?
Não até 31 de dezembro de 2026. O sistema nacional continua autorizando a nota, mas a falta das informações caracteriza desconformidade e pode sujeitar a empresa às medidas previstas na regulamentação.
Empresas do Simples Nacional precisam destacar IBS e CBS agora?
Não. Para o Simples, o destaque começa em 1º de janeiro de 2027. Mas a NFS-e de padrão nacional passa a ser obrigatória para ME e EPP prestadoras de serviço em 1º de novembro de 2026.
Quais serviços têm prazo até 1º de dezembro?
Processamento de dados, licenciamento de software e streaming (subitens 1.03, 1.05 e 1.09 da LC 116), transporte municipal (16.01), plataformas digitais, bens imateriais fora da lista da LC 116, locações de bens móveis e imóveis e receitas de condomínios.
O que é o Programa Nacional de Conformidade Tributária?
É o programa da Receita Federal e do Comitê Gestor do IBS, regulamentado pelo Ato Conjunto RFB/CGIBS nº 5/2026, que avisa as empresas sobre erros nos documentos da Reforma em 2026 sem tirar a espontaneidade, permitindo corrigir sem multa até 31 de dezembro.
Quais outros documentos passam a exigir IBS e CBS em 1º de outubro?
Além da NFS-e, a NFCom (serviços de comunicação), a DIR (Declaração de Importação de Remessa) e a 1ª fase da DeRE (Declaração de Regimes Específicos).
Qual norma definiu o cronograma dos documentos fiscais?
O Ato Conjunto RFB/CGIBS nº 4/2026, da Receita Federal e do Comitê Gestor do IBS. O leiaute da NFS-e está nas Notas Técnicas CGNFS-e nº 008 e nº 009.
Próximo passo
A partir de 2027, a nota fiscal passa a definir o crédito do seu cliente e o seu. Se a sua empresa quer revisar a classificação dos serviços e entender o impacto do IBS e da CBS nos preços e nos créditos, fale com um especialista da Assertif.
Fontes principais
- Cronograma de implementação dos documentos fiscais eletrônicos da Reforma, Receita Federal
- NFS-e: Comitê esclarece prazos para IBS e CBS e regra de não rejeição em 2026, CRC-MS
- Obrigatoriedade do CBS e IBS nas NFS-e começa em outubro ou dezembro, conforme operação, Convergência Digital
- Receita Federal e CGIBS regulamentam programa de conformidade, Fenacon