

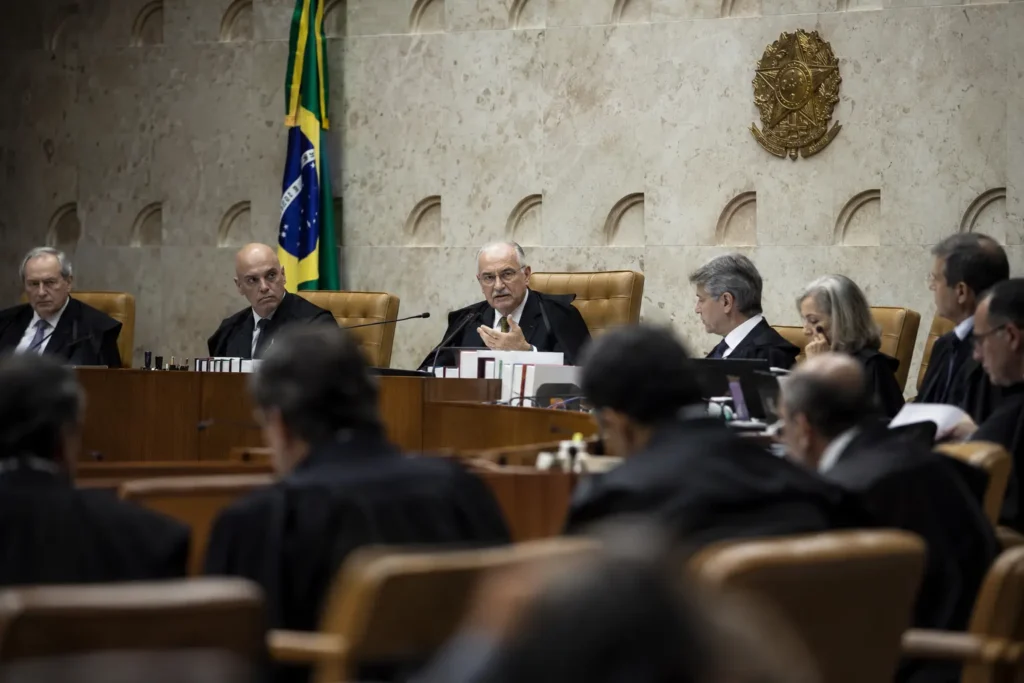
O Supremo Tribunal Federal decidiu em 7 de outubro de 2026, por 7 votos a 4, que os créditos presumidos de ICMS não entram na base de cálculo do PIS e da Cofins. O julgamento do Tema 843 da repercussão geral (RE 835.818) vale para todos os processos sobre o assunto, que estavam suspensos no país. A União estima em R$ 16,5 bilhões o impacto da derrota. Para as empresas que recebem esse incentivo estadual e pagaram PIS e Cofins sobre ele, abre-se o caminho para recuperar os valores dos últimos cinco anos, observadas as condições de cada caso.
Em resumo
- Decisão: incluir créditos presumidos de ICMS na base do PIS e da Cofins é incompatível com a Constituição;
- Placar: 7 a 4, com os votos de quatro ministros aposentados preservados e a mudança de voto do ministro Dias Toffoli;
- Alcance: repercussão geral, aplicável a todos os processos sobre o tema;
- Impacto: R$ 16,5 bilhões, segundo o Anexo de Riscos Fiscais da LDO;
- Modulação: as notícias do julgamento não registram limitação dos efeitos. O ponto deve ser confirmado com a publicação do acórdão e de eventuais embargos;
- Recuperação: valores pagos nos últimos cinco anos podem ser recuperados, conforme a situação processual e a documentação de cada empresa;
- Fora do alcance: a decisão não resolve IRPJ e CSLL nem outros tipos de benefício de ICMS, como isenções e reduções de base.
O que o STF decidiu no Tema 843?
O tribunal entendeu que o crédito presumido de ICMS, concedido pelos Estados como incentivo fiscal, não é receita nem faturamento da empresa. Ele funciona como redução de um custo tributário. Por isso, não pode compor a base do PIS e da Cofins, que a Constituição limita à receita ou ao faturamento.
Prevaleceu o voto do relator original, ministro Marco Aurélio, proferido em 2021. A corrente vencida, liderada pelo ministro Gilmar Mendes, via no crédito uma vantagem patrimonial tributável e sustentava que um Estado não pode, por meio de benefício próprio, afastar a tributação federal.
Como votou cada ministro?
| Pela exclusão (contribuintes) | Pela tributação (União) |
|---|---|
| Marco Aurélio (relator, aposentado, voto preservado) | Gilmar Mendes |
| Rosa Weber (aposentada, voto preservado) | Alexandre de Moraes |
| Ricardo Lewandowski (aposentado, voto preservado) | Nunes Marques |
| Luís Roberto Barroso (aposentado, voto preservado) | Luiz Fux |
| Edson Fachin | |
| Cármen Lúcia | |
| Dias Toffoli (mudou de posição em relação a 2021) |
Como o STF decidiu em 2022 que os votos de ministros aposentados no Plenário Virtual são mantidos mesmo após pedido de destaque, os sucessores dessas cadeiras não votaram. O placar de 6 a 5 de 2021 virou 7 a 4 com a mudança de voto do ministro Dias Toffoli. Algumas publicações chegaram a registrar 6 a 5 durante a sessão. O resultado consolidado divulgado é de 7 a 4.
Houve modulação de efeitos?
As notícias do julgamento não registram modulação, ou seja, não houve, até aqui, limitação de quem pode se beneficiar ou a partir de quando. Esse ponto ainda pode ser discutido em embargos de declaração da União depois da publicação do acórdão. Por isso, a recomendação é levantar os valores agora, mas acompanhar o acórdão antes de definir a estratégia de recuperação.
A decisão vale para o regime cumulativo e para o não cumulativo?
A tese é constitucional: diz que crédito presumido de ICMS não é receita. Em princípio, isso alcança os dois regimes. Antes do julgamento, a própria Receita Federal já admitia a exclusão no regime cumulativo (Solução de Consulta Cosit nº 180/2026), mas exigia a tributação no não cumulativo a partir de 2024, com base na Lei nº 14.789/2023 (Solução de Consulta Cosit nº 181/2026).
| Situação | Antes do julgamento | Depois do julgamento |
|---|---|---|
| Regime cumulativo | Receita já admitia a exclusão | Exclusão confirmada pelo STF |
| Não cumulativo, até 2023 | Disputa no CARF e na Justiça | Fundamento constitucional favorável ao contribuinte |
| Não cumulativo, de 2024 a 2026 | Receita exigia a tributação (Lei 14.789/2023) | A tese constitucional tende a alcançar o período; confirmar no acórdão |
O período de 2024 a 2026 é o que mais depende da leitura final do acórdão, porque é nele que a Receita aplicava a Lei nº 14.789/2023. Como a tese afasta a natureza de receita do benefício, o argumento do contribuinte ficou mais forte também para esses anos.
Quem pode recuperar e quanto tempo para trás?
Empresas que receberam crédito presumido de ICMS e o incluíram na base do PIS e da Cofins podem buscar a devolução dos valores pagos nos últimos cinco anos, o prazo do art. 168 do CTN. Cada mês que passa, o mês mais antigo deixa de poder ser recuperado. Entenda a contagem no post sobre o prazo de 5 anos para recuperar tributos pagos a maior.
| Situação da empresa | Caminho mais comum |
|---|---|
| Já tem ação judicial suspensa | O processo volta a andar e deve seguir a tese do STF |
| Tem processo administrativo (CARF ou DRJ) | A tese de repercussão geral passa a vincular o julgamento administrativo |
| Não tem processo e recolheu sobre o benefício | Avaliar pedido administrativo ou ação, conforme o acórdão e o período |
| Ainda recolhe sobre o benefício | Revisar a apuração para os próximos meses |
A LC 236/2026 reforça esse efeito: depois do trânsito em julgado, a Fazenda tem até 90 dias úteis para publicar como aplicará o precedente, e o Fisco não deve negar restituição contra tese já decidida a favor do contribuinte em repercussão geral. As formas de reaver o dinheiro estão explicadas em restituição, compensação e ressarcimento.
O que a decisão não resolve
- IRPJ e CSLL: o Tema 843 trata só de PIS e Cofins. A discussão sobre créditos presumidos de ICMS no IRPJ e na CSLL segue no STJ;
- Outros benefícios de ICMS: isenções, reduções de base de cálculo e diferimentos não foram julgados e podem ter tratamento diferente;
- Futuro: PIS e Cofins acabam em 2027, substituídos pela CBS, que tem regras próprias. O valor econômico da decisão está nos períodos passados.
O que a empresa deve fazer agora
- Listar os incentivos de crédito presumido de ICMS recebidos nos últimos cinco anos, por Estado e por mês;
- Identificar o regime de PIS e Cofins de cada período e se o benefício entrou na base;
- Separar os períodos até 2023 e de 2024 em diante;
- Reunir a documentação: atos concessivos do benefício, EFD-Contribuições, livros de ICMS e memória de cálculo. O crédito precisa ser provado, como mostrou o caso da Petrobras no CARF;
- Verificar processos judiciais e administrativos em andamento;
- Acompanhar o acórdão e eventuais embargos antes de pedir compensação;
- Agir antes de 2027, quando PIS e Cofins deixam de existir. Veja o que acontece com os saldos de PIS/Cofins na transição.
O histórico do caso, com o placar de 2021 e as soluções de consulta da Receita, está no post publicado antes do julgamento: o que estava em jogo no Tema 843. Para entender como funciona a recuperação de tributos em geral, veja o guia de recuperação tributária.
Perguntas frequentes
O que o STF decidiu no Tema 843?
Que é inconstitucional incluir créditos presumidos de ICMS na base de cálculo do PIS e da Cofins, porque esses créditos não são receita nem faturamento da empresa.
Quando o STF julgou o Tema 843 e qual foi o placar?
Em 7 de outubro de 2026, por 7 votos a 4, no RE 835.818, com repercussão geral.
Houve modulação de efeitos no Tema 843?
As notícias do julgamento não registram modulação. O tema ainda pode ser levantado em embargos de declaração depois da publicação do acórdão.
É possível recuperar o PIS e a Cofins pagos sobre crédito presumido de ICMS?
Sim, em regra para os últimos cinco anos, conforme a situação processual de cada empresa, o regime de apuração e a documentação que comprove os valores.
A decisão vale para o período depois da Lei 14.789/2023?
A tese é constitucional e, em princípio, alcança também o período a partir de 2024, em que a Receita exigia a tributação no regime não cumulativo. O alcance exato deve ser confirmado com a publicação do acórdão.
O Tema 843 vale para IRPJ e CSLL?
Não. O julgamento trata apenas de PIS e Cofins. A discussão sobre IRPJ e CSLL segue no STJ.
Isenções e reduções de base de ICMS também ficam fora do PIS e da Cofins?
Não necessariamente. O Tema 843 tratou especificamente de créditos presumidos. Outros tipos de incentivo podem ter tratamento jurídico diferente.
Quanto a decisão custa para a União?
R$ 16,5 bilhões, segundo o Anexo de Riscos Fiscais da LDO. É uma estimativa de risco fiscal, não um valor que será devolvido automaticamente às empresas.
Próximo passo
Se a sua empresa recebe crédito presumido de ICMS, este é o momento de medir quanto de PIS e Cofins foi pago sobre esse benefício nos últimos cinco anos e organizar a documentação antes que os meses mais antigos prescrevam. Para fazer esse levantamento com os seus dados, fale com um especialista da Assertif.