

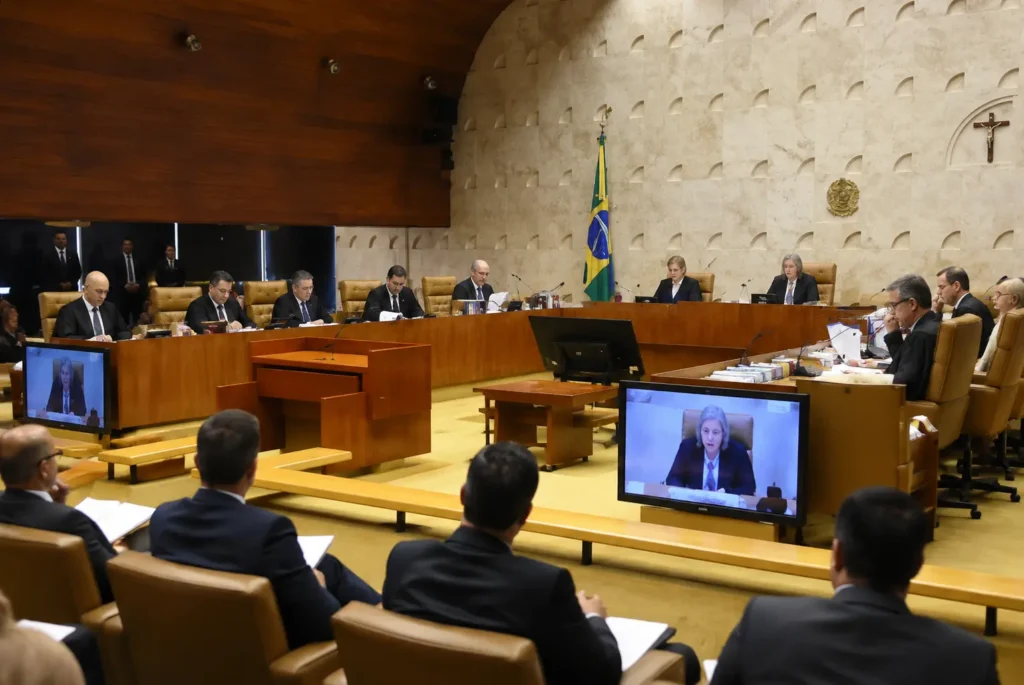
Atualização (8/10/2026): o STF julgou o Tema 843 em 7 de outubro de 2026 e decidiu, por 7 votos a 4, que os créditos presumidos de ICMS não entram na base do PIS e da Cofins. Veja o que o STF decidiu, como votou cada ministro e como recuperar os valores. O texto abaixo foi publicado antes do julgamento e mostra o que estava em jogo.
O crédito presumido de ICMS entra na base do PIS e da Cofins? O Supremo Tribunal Federal pode responder nesta quarta-feira, 30 de setembro de 2026, quando está previsto o julgamento do Tema 843 da repercussão geral (RE 835.818). A tese vale para milhares de processos suspensos no país, tem impacto estimado pela União em R$ 16,5 bilhões e chega ao Plenário com um detalhe novo: na semana passada, a própria Receita Federal admitiu que, no regime cumulativo, esses créditos não são tributados.
Em resumo
- O que se decide: se créditos presumidos de ICMS concedidos por Estados e pelo DF como incentivo fiscal podem integrar a base de cálculo do PIS e da Cofins;
- Quando: o processo está no calendário oficial do STF para 30/09/2026, mas já saiu de pauta quatro vezes neste ano;
- Histórico: no Plenário Virtual de 2021, o placar chegou a 6 a 5 a favor dos contribuintes, até um pedido de destaque levar o caso ao Plenário físico;
- Quatro dos seis votos favoráveis vieram de ministros hoje aposentados, e a regra atual do STF tende a preservá-los;
- A Receita está dividida por regime: a Solução de Consulta Cosit nº 180/2026 afasta a tributação no regime cumulativo; a nº 181/2026 mantém a tributação no não cumulativo;
- R$ 16,5 bilhões é a estimativa de risco fiscal da União em cinco anos, não um valor que será devolvido automaticamente às empresas;
- O efeito é sobretudo retroativo: PIS e Cofins deixam de existir em 2027, mas os períodos não prescritos continuam em jogo.
O que o STF julga nesta quarta-feira?
O Tema 843 discute a possibilidade de excluir da base de cálculo do PIS e da Cofins os valores correspondentes a créditos presumidos de ICMS decorrentes de incentivos fiscais concedidos pelos Estados e pelo Distrito Federal. O processo de referência é o RE 835.818, hoje sob relatoria do ministro André Mendonça, sucessor do relator original, Marco Aurélio.
Segundo o andamento oficial do STF, o processo foi incluído em 24 de setembro no calendário de julgamento de 30/09/2026, com publicação no DJe de 25 de setembro. Como o tema tem repercussão geral, a tese fixada valerá para todos os processos que discutem a mesma questão. A pedido da AGU, o relator determinou a suspensão nacional desses processos até a decisão final.
O julgamento pode ser adiado de novo?
Pode. Só em 2026, o Tema 843 foi retirado do calendário quatro vezes: da sessão de 25 de fevereiro, das sessões de 9 e 10 de setembro e da sessão de 17 de setembro. Estar em pauta não garante julgamento. Mesmo que a sessão comece, um pedido de vista pode interromper a votação.
| Data | Andamento do RE 835.818 em 2026 |
|---|---|
| 20/02/2026 | Excluído do calendário da sessão de 25/02 |
| 28/08/2026 | Incluído no calendário de 09/09 |
| 09/09/2026 | Excluído de 09/09 e incluído em 10/09 |
| 10/09/2026 | Excluído do calendário |
| 16/09/2026 | Incluído no calendário de 17/09 |
| 17/09/2026 | Excluído do calendário |
| 24/09/2026 | Incluído no calendário de 30/09/2026 |
O que é crédito presumido de ICMS?
É uma técnica usada pelos Estados para conceder incentivo fiscal. Em vez de reduzir a alíquota ou isentar a operação, o Estado concede ao contribuinte um crédito de ICMS que reduz o imposto a recolher. O objetivo costuma ser atrair investimento, expandir a produção ou desenvolver uma região.
A controvérsia está no passo seguinte. A União entende que o benefício produz um ganho econômico para a empresa e, por isso, pode compor a receita tributável. Os contribuintes sustentam que o valor não é receita gerada pela atividade, mas uma renúncia fiscal do Estado, e que tributá-lo pela União reduziria o incentivo concedido por outro ente federativo.
Atenção à delimitação: o Tema 843 trata especificamente de créditos presumidos de ICMS. Isenções, reduções de base de cálculo, diferimentos e outros incentivos podem ter tratamento jurídico diferente.
O placar de 2021 e o que ainda vale
O julgamento começou no Plenário Virtual e teve a sessão encerrada em 12 de março de 2021. O placar chegou a 6 a 5 a favor dos contribuintes, com a tese de que é incompatível com a Constituição incluir os créditos presumidos de ICMS nas bases do PIS e da Cofins. Antes da proclamação, o ministro Gilmar Mendes pediu destaque, e o caso foi para o Plenário físico.
| Ministro | Voto em 2021 | Situação hoje |
|---|---|---|
| Marco Aurélio (relator original) | Pela exclusão | Aposentado em 2021; sucedido por André Mendonça, atual relator |
| Rosa Weber | Pela exclusão | Aposentada em 2023; sucedida por Flávio Dino |
| Ricardo Lewandowski | Pela exclusão | Aposentado em 2023; sucedido por Cristiano Zanin |
| Luís Roberto Barroso | Pela exclusão | Aposentado em outubro de 2025; cadeira vaga |
| Edson Fachin | Pela exclusão | Em atividade |
| Cármen Lúcia | Pela exclusão | Em atividade |
| Alexandre de Moraes | Pela tributação | Em atividade |
| Gilmar Mendes | Pela tributação | Em atividade |
| Nunes Marques | Pela tributação | Em atividade |
| Luiz Fux | Pela tributação | Em atividade |
| Dias Toffoli | Pela tributação | Em atividade |
Por muito tempo, o destaque zerava o placar. Em junho de 2022, porém, ao julgar uma questão de ordem na ADI 5399, o STF decidiu que os votos de ministros aposentados lançados no Plenário Virtual são preservados mesmo quando o processo é destacado para o Plenário físico. A regra vale para os processos destacados julgados a partir daquela data e segue a mesma lógica dos pedidos de vista. Ficou vencido o ministro André Mendonça, hoje relator do Tema 843. Quatro dos seis votos favoráveis aos contribuintes (Marco Aurélio, Rosa Weber, Lewandowski e Barroso) são de ministros que já deixaram a Corte.
Se a regra for aplicada como nos casos recentes, esses quatro votos ficam mantidos e os sucessores dessas cadeiras não votam no lugar deles. Os ministros em atividade, porém, podem rever suas posições, e a forma de aplicação da regra, inclusive em relação à relatoria, só será confirmada na sessão. Por isso, o 6 a 5 de 2021 é um ponto de partida importante, mas não é um resultado.
Os argumentos de cada lado
Contribuintes. O art. 195 da Constituição autoriza PIS e Cofins sobre receita ou faturamento. O crédito presumido não nasce de venda, prestação de serviço ou aplicação financeira. Nasce da decisão do Estado de abrir mão de parte do ICMS para estimular uma atividade. Não seria, portanto, riqueza nova. Tributá-lo significaria a União capturar parte de uma política fiscal estadual, com ofensa ao pacto federativo.
União. O crédito presumido gera um efeito econômico positivo no patrimônio da empresa. Como as exclusões da base de PIS e Cofins dependem de previsão legal específica, na falta dessa previsão os valores seriam tributáveis. A corrente vencida em 2021 propôs a tese de que os créditos presumidos integram a base das contribuições.
As duas partes reconhecem que o incentivo existe. A pergunta que o Supremo precisa responder é outra: esse ganho fiscal estadual tem natureza de receita tributável pela União?
A Receita já admite a exclusão no regime cumulativo
Na semana anterior ao julgamento, a Receita Federal publicou duas Soluções de Consulta com conclusões opostas, conforme o regime de apuração:
- Solução de Consulta Cosit nº 180/2026 (DOU de 23/09/2026): no regime cumulativo, os créditos presumidos de ICMS não integram a base do PIS e da Cofins. A base é a receita bruta do art. 12 do Decreto-Lei nº 1.598/1977, e o crédito presumido, por não decorrer da atividade principal, é registrado como outro resultado operacional. A Receita afirmou que o entendimento vale mesmo depois da Lei nº 14.789/2023;
- Solução de Consulta Cosit nº 181/2026 (publicada em 25/09/2026): no regime não cumulativo, as receitas de crédito presumido de ICMS devem integrar a base. O fundamento é a revogação, pela Lei nº 14.789/2023, dos dispositivos das Leis nº 10.637/2002 e nº 10.833/2003 que permitiam excluir as subvenções para investimento.
No contencioso administrativo, a Câmara Superior do CARF decidiu a favor do contribuinte no Acórdão nº 9303-017.321 (publicado em setembro de 2026), em caso do regime não cumulativo anterior à Lei nº 14.789/2023, com base na LC nº 160/2017 e na Lei nº 12.973/2014.
Por que isso importa: a conta se divide em antes e depois de 2024
| Situação | Posição atual | O que o Tema 843 muda |
|---|---|---|
| Regime cumulativo | Receita admite a exclusão (SC Cosit 180/2026) | Reforça um entendimento que o Fisco já aplica |
| Não cumulativo, até 2023 | Há decisões favoráveis no CARF com base na LC 160/2017 e na Lei 12.973/2014 | Uma vitória no STF daria fundamento constitucional aos pedidos |
| Não cumulativo, 2024 a 2026 | Receita exige a tributação após a Lei 14.789/2023 (SC Cosit 181/2026) | O argumento constitucional passa a ser o principal caminho do contribuinte |
Para quem apura no regime não cumulativo, o Tema 843 tende a ser decisivo sobretudo para 2024, 2025 e 2026, período em que a lei deixou de prever a exclusão das subvenções e em que só a tese constitucional sustenta o afastamento do PIS e da Cofins.
O precedente do STJ ajuda, mas não resolve
No EREsp 1.517.492/PR, a Primeira Seção do STJ afastou os créditos presumidos de ICMS da base do IRPJ e da CSLL, com fundamento, entre outros, na interferência da União sobre incentivos estaduais. O argumento federativo é o mesmo, mas o precedente não decide o Tema 843: IRPJ e CSLL incidem sobre renda e lucro, e o Tema 843 trata de PIS e Cofins sobre receita. É justamente por isso que a questão constitucional está no Supremo. O próprio STJ, aliás, vai julgar novamente a questão do IRPJ e da CSLL em recurso repetitivo.
Quanto está em jogo?
O anexo de riscos fiscais da LDO estima em R$ 16,5 bilhões, em cinco anos, o impacto de uma derrota da União no Tema 843. Esse número não é dinheiro que será devolvido automaticamente às empresas. É uma estimativa de risco para os cofres públicos. O efeito concreto para cada empresa depende de processos existentes, períodos não prescritos, eventual modulação, valores efetivamente recolhidos e regime de apuração.
O Tema 843 também está ligado à ADC 98, em que a União pede ao STF uma definição ampla sobre o que deve ficar dentro da base do PIS e da Cofins. Uma decisão ali pode influenciar este e outros temas ligados à base das contribuições.
Uma vitória dos contribuintes gera crédito automaticamente?
Não. Em grandes julgamentos tributários, o STF pode modular os efeitos da decisão, limitando desde quando a tese vale ou preservando quem já tinha ação ajuizada. Não é possível antecipar se haverá modulação no Tema 843 nem qual seria o seu desenho. Por isso, a estimativa de R$ 16,5 bilhões não deve virar expectativa automática de recuperação. O primeiro passo é medir a própria exposição.
O que a empresa deve levantar antes do julgamento
- Quais incentivos de crédito presumido de ICMS recebeu, em quais Estados e em quais períodos;
- Em qual regime de PIS/Cofins apurou em cada período (cumulativo ou não cumulativo);
- Se os valores de crédito presumido entraram na base do PIS e da Cofins, e quanto foi recolhido;
- Como os valores foram separados entre até 2023 e a partir de 2024, depois da Lei nº 14.789/2023;
- Se já existe ação judicial ou pedido administrativo sobre o tema, porque isso pode pesar numa eventual modulação;
- Qual período ainda está dentro do prazo prescricional de cinco anos;
- Se a empresa do regime cumulativo pode aplicar desde já o entendimento da SC Cosit nº 180/2026, observadas as características do seu benefício.
Com esses dados, a empresa mede a materialidade antes da decisão. Se o STF fixar a tese, a discussão sai do campo abstrato e passa imediatamente para a análise do histórico fiscal.
PIS e Cofins acabam em 2027. O julgamento ainda importa?
Importa, mas pelo passado. A partir de 2027, PIS e Cofins são substituídos pela CBS, e o efeito futuro da tese fica restrito ao que resta de 2026. O valor econômico está nos períodos anteriores: processos suspensos, tributos recolhidos, contingências e valores ainda dentro da prescrição. O calendário completo da transição está no nosso cronograma da Reforma Tributária 2026–2033.
A decisão valerá para a CBS?
Não automaticamente. O Tema 843 interpreta a incidência de PIS e Cofins dentro do sistema desses tributos. A CBS nasce de outra arquitetura, criada pela Reforma Tributária. Os fundamentos constitucionais usados pelo STF podem influenciar debates futuros, mas uma decisão sobre PIS e Cofins não deve ser transportada para a CBS sem analisar a legislação própria do novo tributo.
Por que este é o principal julgamento tributário da semana
O Tema 843 reúne um precedente de repercussão geral, uma disputa de R$ 16,5 bilhões na avaliação da União, um placar anterior de 6 a 5 com votos preservados e uma Receita que já mudou de posição em parte dos casos. Se o mérito for concluído, as empresas terão enfim uma definição constitucional para uma controvérsia que chegou ao STF há mais de uma década.
Para quem recebe incentivos estaduais, porém, a pergunta mais concreta vem antes do debate constitucional: quanto de PIS e Cofins foi efetivamente recolhido sobre créditos presumidos de ICMS nos últimos cinco anos? Essa resposta já está nos próprios dados fiscais da empresa.
Perguntas frequentes
O Tema 843 do STF já foi julgado?
Não. O julgamento começou no Plenário Virtual em 2021, mas foi destacado para o Plenário físico e ainda não terminou. Textos que afirmam que “o STF excluiu o crédito presumido do PIS/Cofins” se referem ao placar virtual de 2021, que não chegou a ser proclamado.
Quando o STF julga o Tema 843?
O RE 835.818 está no calendário oficial do STF para 30 de setembro de 2026. Em 2026, o processo já foi retirado de pauta quatro vezes, por isso o julgamento pode ser adiado de novo.
Qual é o placar do Tema 843?
No Plenário Virtual de 2021, o placar foi de 6 a 5 a favor dos contribuintes. Quatro dos seis votos favoráveis são de ministros aposentados, e o STF tem preservado esses votos mesmo após destaque. Os ministros em atividade podem mudar de posição.
O crédito presumido de ICMS é tributado pelo PIS e pela Cofins hoje?
Depende do regime. No cumulativo, a Receita afirmou na Solução de Consulta Cosit nº 180/2026 que os créditos presumidos não integram a base. No não cumulativo, a Solução de Consulta Cosit nº 181/2026 exige a tributação após a Lei nº 14.789/2023. Os processos judiciais sobre o tema estão suspensos até a decisão do STF.
Os processos sobre crédito presumido de ICMS no PIS/Cofins estão suspensos?
Sim. A pedido da AGU, o relator, ministro André Mendonça, determinou a suspensão nacional dos processos que discutem a matéria até o julgamento final do Tema 843.
O que o STJ decidiu sobre crédito presumido de ICMS?
No EREsp 1.517.492/PR, a Primeira Seção do STJ afastou os créditos presumidos de ICMS da base do IRPJ e da CSLL. O precedente reforça o argumento federativo, mas não resolve a discussão sobre PIS e Cofins, que é constitucional e cabe ao STF.
Quanto está em jogo no Tema 843?
A LDO estima um impacto de R$ 16,5 bilhões em cinco anos em caso de derrota da União. É uma estimativa de risco fiscal, não um valor automaticamente recuperável pelas empresas.
Se os contribuintes vencerem, todas as empresas terão crédito?
Não. O resultado depende do acórdão, de eventual modulação de efeitos, da prescrição, do regime de apuração, do histórico de recolhimentos e da situação processual de cada empresa.
A Lei 14.789/2023 muda alguma coisa no Tema 843?
Muda a conta. A lei revogou, a partir de 2024, os dispositivos que permitiam excluir subvenções para investimento da base do PIS e da Cofins no regime não cumulativo. Para esse período, o argumento constitucional do Tema 843 passa a ser o principal fundamento do contribuinte.
PIS e Cofins acabam em 2027. O julgamento ainda importa?
Sim. O principal efeito econômico está nos períodos anteriores ainda não prescritos, nos processos suspensos e nos valores recolhidos antes da substituição de PIS e Cofins pela CBS.
A decisão do Tema 843 vale para a CBS?
Não automaticamente. A CBS tem legislação própria, criada pela Reforma Tributária. Os fundamentos do STF podem influenciar debates futuros, mas exigem análise específica.
Próximo passo
Se a sua empresa recebe crédito presumido de ICMS, dá para medir agora quanto de PIS e Cofins foi recolhido sobre esses valores, separando períodos, regimes e o antes e depois da Lei nº 14.789/2023. Assim, qualquer que seja a decisão do STF, a empresa sabe o tamanho da sua exposição no dia seguinte. Fale com um especialista da Assertif para fazer esse diagnóstico com os seus dados.
Leia também: Justiça afasta IRPJ e CSLL sobre créditos presumidos de ICMS anteriores à Lei 14.789/2023.
Fontes principais
- RE 835.818 — andamento processual, STF
- Votos lançados no Plenário Virtual são válidos após aposentadoria ou afastamento de ministros, STF
- Solução de Consulta Cosit nº 180/2026: regime cumulativo, Reforma Tributária
- Solução de Consulta Cosit nº 181/2026: regime não cumulativo, Rota da Jurisprudência
- CARF, Acórdão nº 9303-017.321, Rota da Jurisprudência
- Lei nº 14.789/2023, Planalto
- STF forma maioria pela inconstitucionalidade da exigência de PIS e Cofins sobre créditos presumidos de ICMS (2021), Demarest
- Aposentadoria de Barroso e cadeira vaga no STF, CNN Brasil