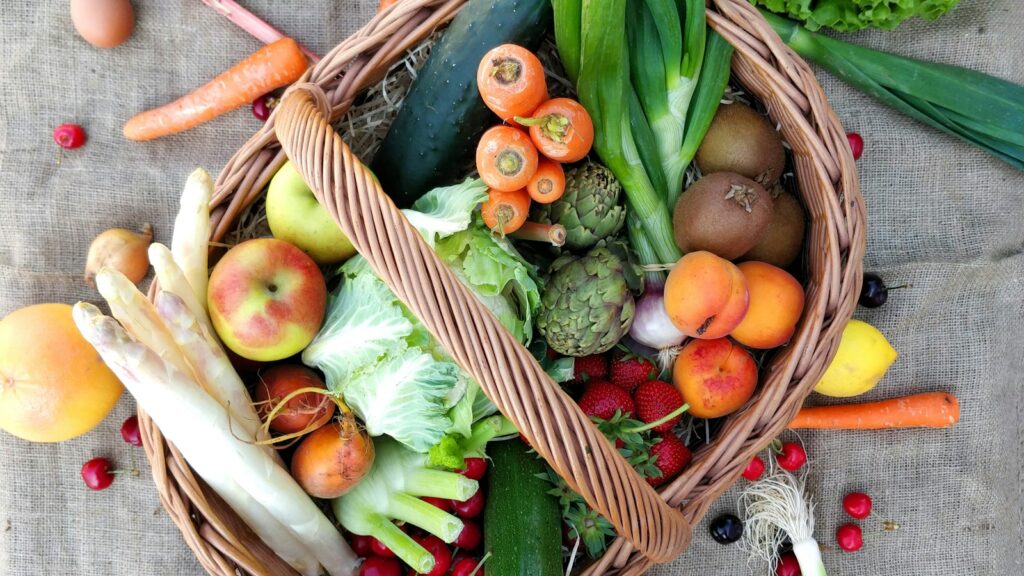
Na Reforma Tributária dos alimentos, os itens da Cesta Básica Nacional, como arroz, feijão, leite, carnes, ovos, café, farinha de mandioca, açúcar e pão comum, têm alíquota zero de IBS e CBS. Hortícolas, frutas e ovos também ficam com alíquota zero. Outro grupo de alimentos, como mel, leite fermentado, sucos naturais, massas recheadas e pão de forma, tem redução de 60%. Além disso, famílias de baixa renda inscritas no CadÚnico recebem cashback, ou seja, a devolução de parte do imposto pago, a partir de 2027 na CBS e de 2029 no IBS. As regras estão na Lei Complementar 214/2025.
Em resumo
- Alíquota zero: Cesta Básica Nacional (Anexo I da LC 214/2025) e hortícolas, frutas e ovos (Anexo XV).
- Redução de 60%: alimentos listados no Anexo VII, como mel, sucos naturais, óleos vegetais e pão de forma.
- Alíquota cheia: alimentos fora dos anexos, como a maioria dos ultraprocessados.
- Imposto Seletivo: bebidas açucaradas entram na lista do tributo extra.
- Cashback: 100% da CBS e 20% do IBS em gás, energia, água e esgoto; 20% nos demais itens.
- Restaurantes: regime específico com redução de 40% nas alíquotas.
- Indústria e varejo: crédito amplo nas compras muda custo e preço.
Quais alimentos têm alíquota zero na Reforma Tributária?
O artigo 125 da LC 214/2025 zera o IBS e a CBS dos produtos da Cesta Básica Nacional de Alimentos, listados por código NCM no Anexo I. Entre eles estão:
- Arroz, feijão, café, açúcar e sal.
- Leite, manteiga, margarina e fórmulas infantis.
- Carnes bovina, suína, de aves, ovina e caprina, além de peixes (com exclusões previstas no anexo).
- Farinhas de mandioca, de milho e de trigo, além de aveia.
- Pão comum e massas alimentícias sem recheio.
O artigo 148 também zera o IBS e a CBS de produtos hortícolas, frutas e ovos listados no Anexo XV. A inclusão das carnes na cesta foi um dos pontos mais debatidos no Congresso e acabou aprovada. O enquadramento vale pelo código NCM e pela descrição do anexo, não pelo nome comercial do produto.
Quais alimentos têm redução de 60% de IBS e CBS?
O artigo 135 reduz em 60% as alíquotas de IBS e CBS dos alimentos para consumo humano listados no Anexo VII. Na prática, o produto paga 40% da alíquota padrão. Exemplos citados na lei e em análises especializadas: crustáceos (exceto lagosta e lagostim), leite fermentado e compostos lácteos, mel natural, outras farinhas, amido de milho, óleos vegetais, massas recheadas e instantâneas, sucos naturais e polpas sem açúcar ou conservantes, pão de forma e extrato de tomate. Para ver todos os setores com redução, leia o post sobre reduções de 60%, 30% e alíquota zero.
Como fica cada categoria de alimento?
| Categoria | Exemplos | Tratamento no IBS e na CBS |
|---|---|---|
| Cesta Básica Nacional (Anexo I) | Arroz, feijão, leite, carnes, café, pão comum | Alíquota zero |
| Hortícolas, frutas e ovos (Anexo XV) | Verduras, legumes, frutas frescas, ovos | Alíquota zero |
| Alimentos com redução (Anexo VII) | Mel, sucos naturais, óleos vegetais, pão de forma | Redução de 60% |
| Refeições em bares e restaurantes | Prato feito, lanche, café preparado no local | Regime específico, redução de 40% |
| Bebidas açucaradas | Refrigerantes e bebidas com açúcar adicionado | Alíquota padrão mais Imposto Seletivo |
| Demais alimentos | Itens fora dos anexos | Alíquota padrão |
Refrigerante paga Imposto Seletivo?
Sim. O artigo 409 da LC 214/2025 inclui as bebidas açucaradas entre os bens sujeitos ao Imposto Seletivo, identificadas por NCM no Anexo XVII. O tributo começa em 2027, mas as alíquotas dependem de lei própria. Itens sujeitos ao Imposto Seletivo também ficam fora da base do cashback.
Como funciona o cashback da Reforma Tributária?
O cashback, chamado na lei de devolução personalizada, devolve parte do IBS e da CBS pagos por famílias de baixa renda. Tem direito o responsável pela família inscrito no CadÚnico, com renda familiar mensal por pessoa de até meio salário mínimo, residente no Brasil e com CPF regular. A inclusão é automática (artigo 113).
| O que foi comprado | Devolução da CBS | Devolução do IBS | Início |
|---|---|---|---|
| Botijão de gás de até 13 kg, energia elétrica, água, esgoto, gás canalizado e telecomunicações | 100% | 20% | CBS em 2027, IBS em 2029 |
| Demais bens e serviços | 20% | 20% | CBS em 2027, IBS em 2029 |
Estados e municípios podem fixar percentuais maiores de IBS por lei própria. A devolução não pode passar do imposto que a família efetivamente pagou. Nas contas de consumo, como luz e água, o desconto pode vir direto na fatura.
Quanto uma família pode receber de cashback?
Exemplo hipotético, com valores ilustrativos de imposto embutido (não são as alíquotas oficiais):
- Família de quatro pessoas, inscrita no CadÚnico e dentro do limite de renda.
- Contas de luz, água e um botijão de gás no mês: R$ 300, com R$ 25 de CBS embutida. Devolução de 100%: R$ 25.
- Outras compras tributadas (higiene, limpeza, alimentos fora da cesta): R$ 700, com R$ 60 de CBS. Devolução de 20%: R$ 12.
- Total devolvido em 2027: R$ 37 por mês, ou cerca de R$ 444 por ano.
Os itens da cesta básica não entram na conta, porque já têm alíquota zero e não há imposto a devolver. A partir de 2029, a devolução de parte do IBS se soma à da CBS e o valor tende a crescer conforme o IBS substitui o ICMS.
O que muda para restaurantes, supermercados e indústria de alimentos?
Bares, restaurantes e lanchonetes entram em regime específico (artigos 273 a 276). As alíquotas de IBS e CBS caem 40%. A gorjeta de até 15% repassada ao empregado sai da base de cálculo. Bebidas alcoólicas e produtos comprados prontos e revendidos sem preparo ficam fora do regime. Quem compra a refeição não toma crédito.
Para supermercados e indústrias, o ponto central é o crédito amplo de IBS e CBS. Energia, embalagens, fretes e serviços passam a gerar crédito. Ao mesmo tempo, quem vende muito item com alíquota zero pode acumular créditos, o que exige atenção à manutenção e ao ressarcimento desses valores. A classificação correta por NCM de cada produto vira tarefa crítica, porque um erro muda a alíquota e o preço de prateleira. Veja como recalcular preço e margem na Reforma Tributária.
O que fazer agora
- Revise o cadastro de produtos e confirme o NCM de cada item.
- Cruze cada NCM com os Anexos I, VII e XV da LC 214/2025.
- Configure o ERP com o código de classificação tributária correto para IBS e CBS.
- Simule preço e margem com a alíquota da CBS de 2027, quando for definida.
- Se você tem restaurante, separe no sistema o que é preparado no local do que é revenda.
- Avalie o saldo de créditos que a operação vai gerar e como recuperá-lo.
Para a visão geral da Reforma, veja os principais pontos da Reforma Tributária e os novos impostos de 2027.
Perguntas frequentes
O que muda nos alimentos com a Reforma Tributária?
Os itens da Cesta Básica Nacional e os hortícolas, frutas e ovos ficam com alíquota zero de IBS e CBS. Outro grupo de alimentos tem redução de 60%. O restante paga a alíquota padrão, e bebidas açucaradas ainda pagam Imposto Seletivo.
A carne está na cesta básica da Reforma Tributária?
Sim. Carnes bovina, suína, de aves, ovina e caprina, além de peixes, com algumas exclusões, estão no Anexo I da LC 214/2025 e têm alíquota zero de IBS e CBS.
Quem tem direito ao cashback da Reforma Tributária?
O responsável por família inscrita no CadÚnico, com renda mensal por pessoa de até meio salário mínimo, residente no Brasil e com CPF regular. A inclusão é automática, sem necessidade de pedido.
Quanto é devolvido no cashback?
Em botijão de gás, energia elétrica, água, esgoto, gás canalizado e telecomunicações, 100% da CBS e 20% do IBS. Nos demais bens e serviços, 20% de cada tributo. Estados e municípios podem ampliar a parcela do IBS.
Quando o cashback começa?
A devolução da CBS vale para o consumo a partir de janeiro de 2027. A devolução do IBS começa em janeiro de 2029.
Restaurante paga menos imposto na Reforma Tributária?
Bares, restaurantes e lanchonetes têm regime específico, com redução de 40% nas alíquotas de IBS e CBS sobre o fornecimento de alimentação. Bebidas alcoólicas e produtos revendidos sem preparo no local ficam fora da redução.
Próximo passo
Se a sua empresa produz, distribui ou vende alimentos, a classificação de cada item e o aproveitamento de créditos definem o preço e a margem a partir de 2027. Para revisar o cadastro fiscal e medir o impacto no caixa, fale com a equipe da Assertif.
Fontes principais
- Lei Complementar nº 214/2025, Planalto
- Reforma zera IBS e CBS da cesta básica, Contábeis
- Redução de 60% para alimentos: art. 135 e Anexo VII, Simtax
- Regime específico de bares e restaurantes na Reforma Tributária, Econet Editora